Gleicher Marktwert, mehr als siebenfaches Zinsrisiko
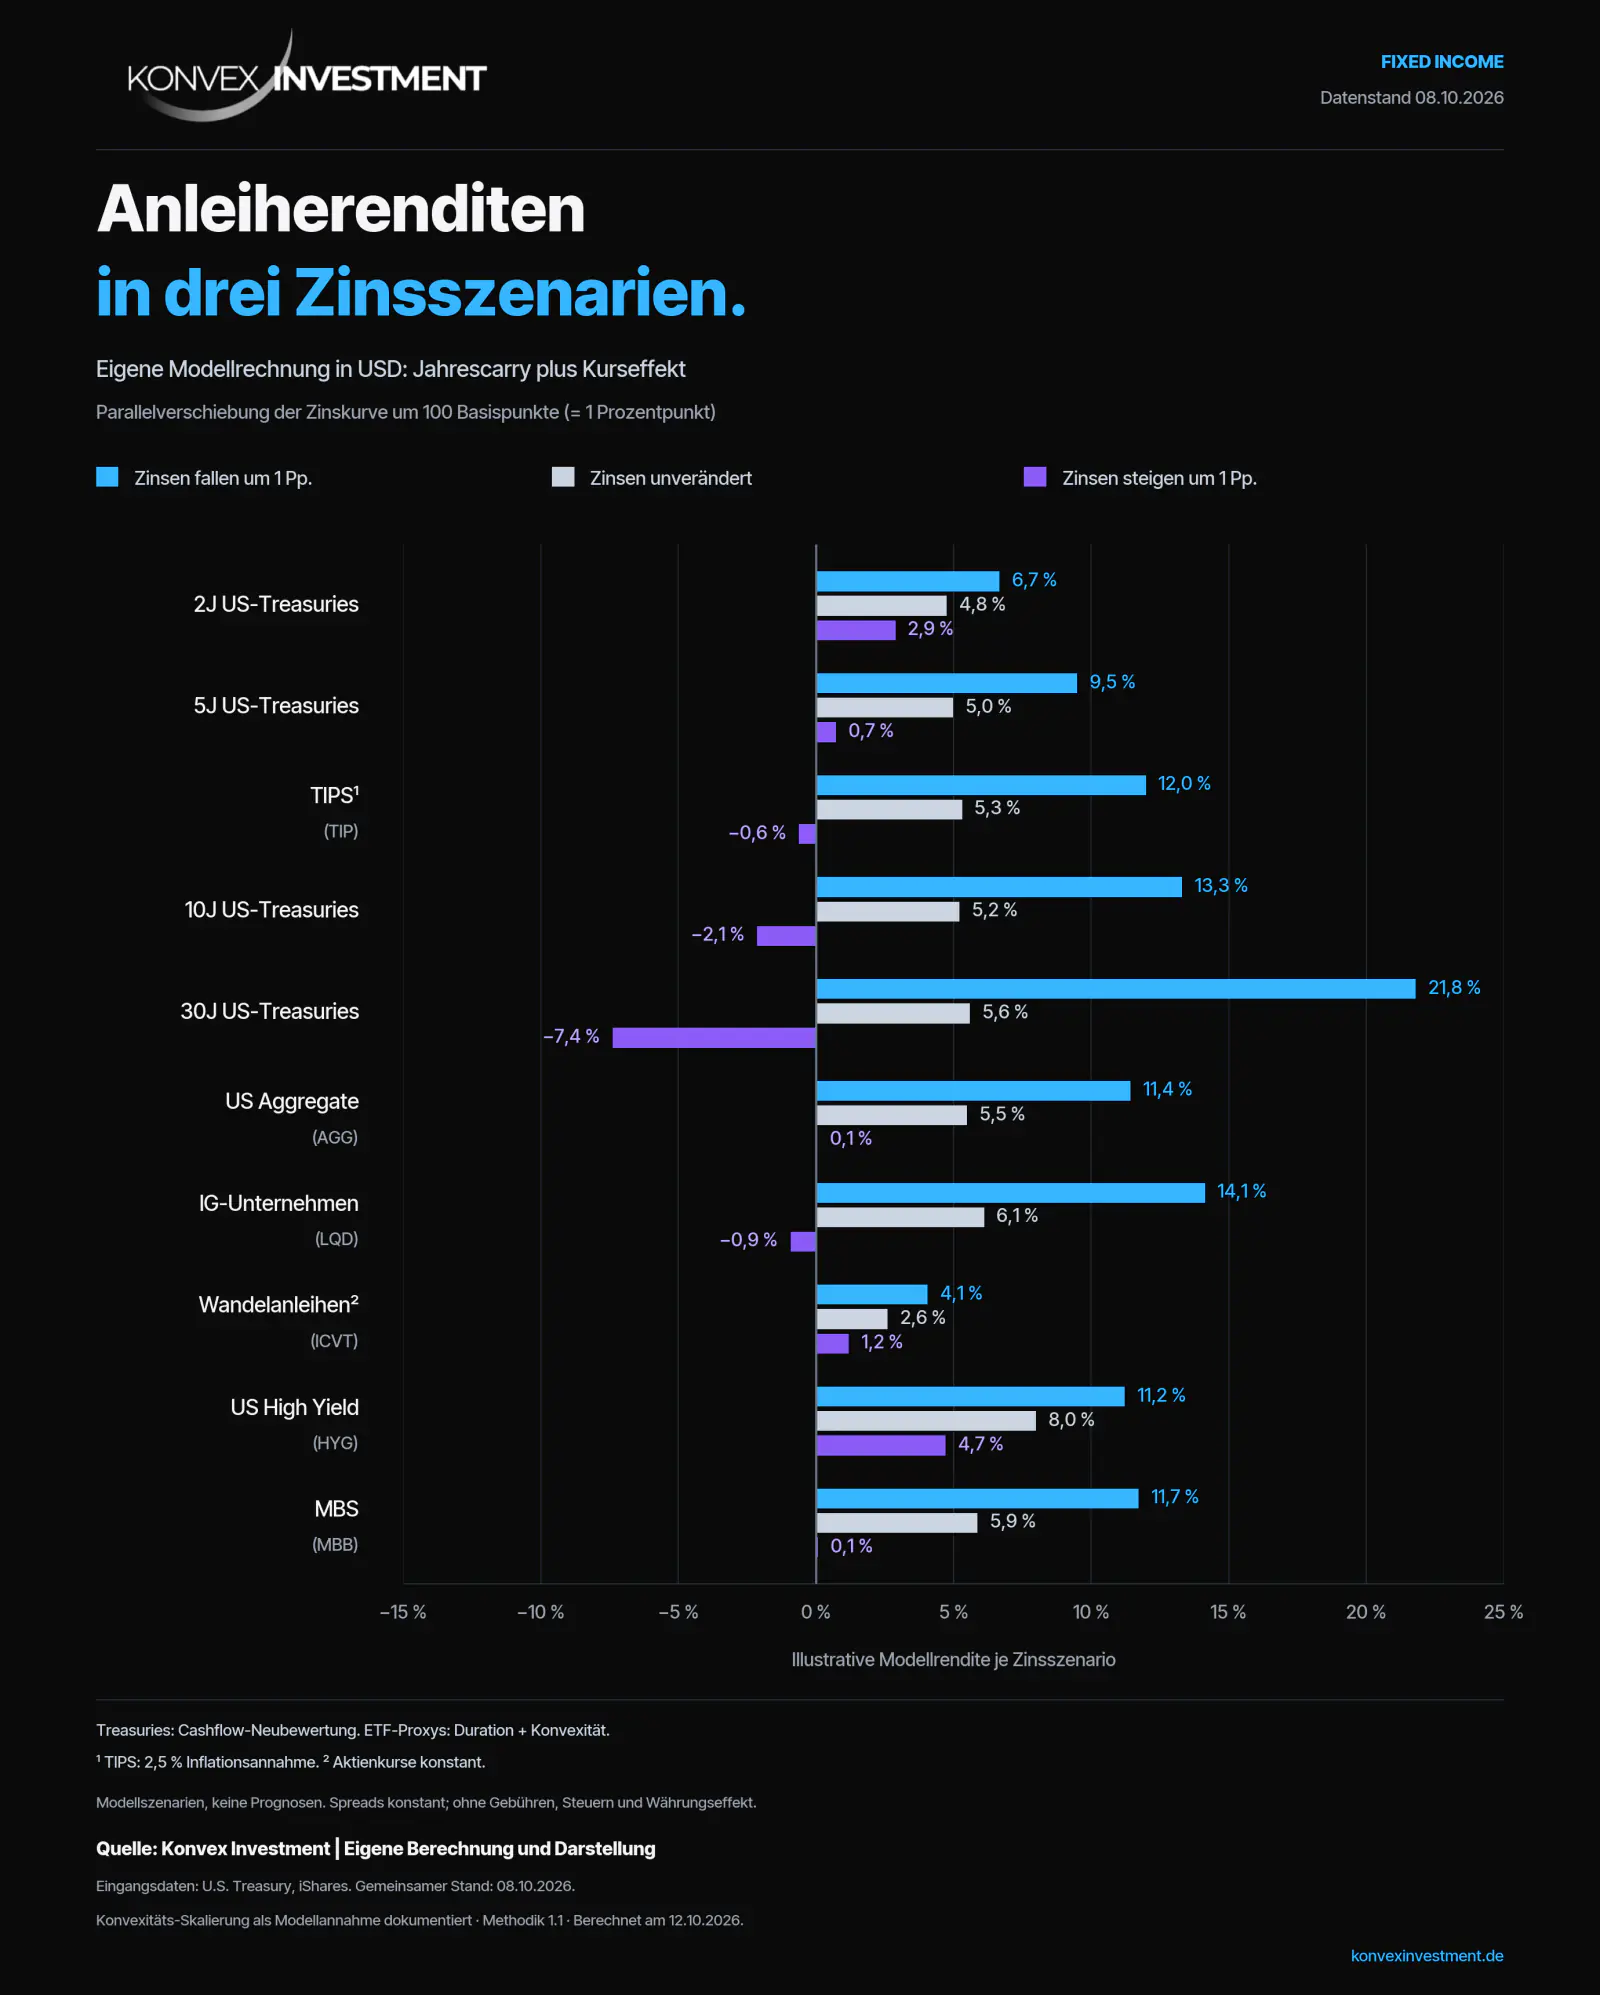
Vier US-Staatsanleihen mit zwei bis dreißig Jahren Laufzeit, je 1 Mio. US-Dollar Nennwert zum Kurs von 100, bilden das Rechenbeispiel. Ändert sich die Rendite um einen Basispunkt, ändert sich der Wert bei zwei Jahren Laufzeit um rund 189 US-Dollar, bei dreißig Jahren um rund 1.445 US-Dollar. Diese Wertänderung je Basispunkt heißt DV01. Der Kurs zeigt, wie sich der DV01 eines ganzen Portfolios messen und mit ZN-Futures gezielt senken lässt, ohne eine einzige Anleihe zu verkaufen. Kapitel 7 führt den DV01 ein, Kapitel 11 rechnet den Hedge am Beispielportfolio durch.
Laufzeit
DV01 je 1 Mio. US-Dollar Nennwert
2 Jahre
189 $
5 Jahre
437 $
10 Jahre
771 $
30 Jahre
1.445 $