Desktop-Software für macOS und Windows

Konvex Analytics für Optionen

Das Options-Cockpit für das eigene Depot. Die TWS liefert die Zahlen, Konvex Analytics ordnet sie ein: Volatilität und Skew, die geschätzte Positionierung der Optionshändler und das Risiko jeder Position. Gerechnet und gespeichert wird lokal.

  • Einzeln erhältlich, ohne Kurs
  • Daten bleiben lokal
  • Nur lesend, keine Orders
  • macOS und Windows
Mit Musik, ohne Sprache. Beispieldepot · Marktdaten vom 15. und 16.10.2026 · TWS-Ansichten nachgestellt
Videoinhalt als Text
  1. 0:00 Die TWS zeigt tausende Zahlen. Aber was bedeuten sie? Konvex Analytics rechnet weiter.
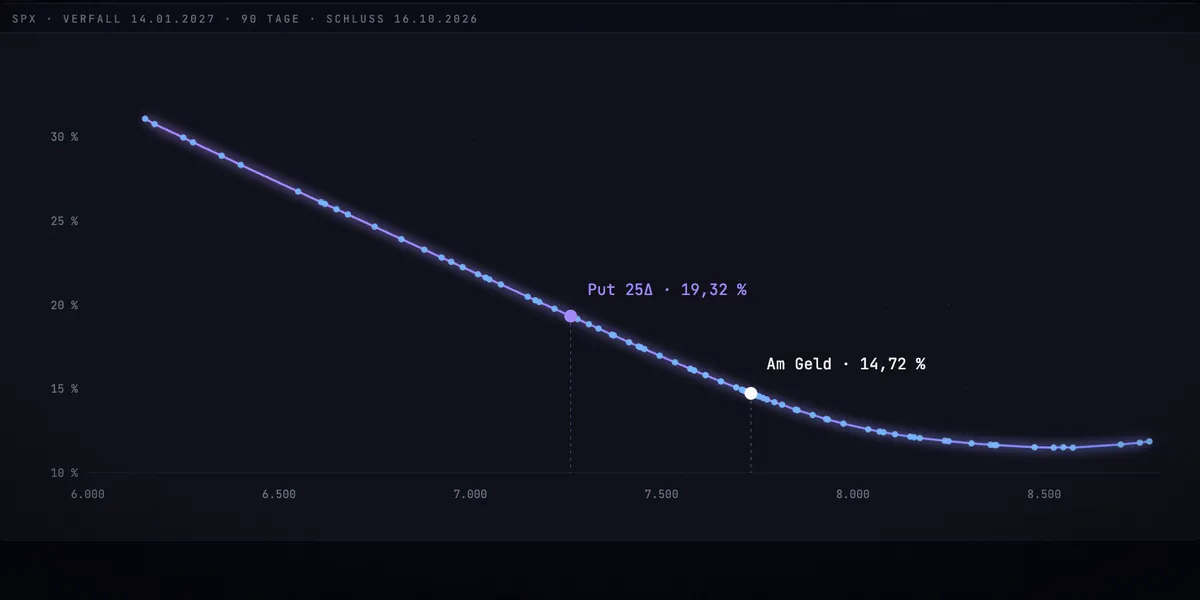
  2. 0:16 Ist Absicherung gerade teuer? In der TWS: die implizite Volatilität je Strike, der Skew als Chart gegen Vortage. In Konvex Analytics: der Aufpreis für Absicherung, Put 25 Delta minus am Geld, jeden Handelstag gespeichert seit 19.05.2026, im eigenen Band. Der Aufpreis für Crashschutz ist höher als an 94 von 99 Tagen seit Mai.
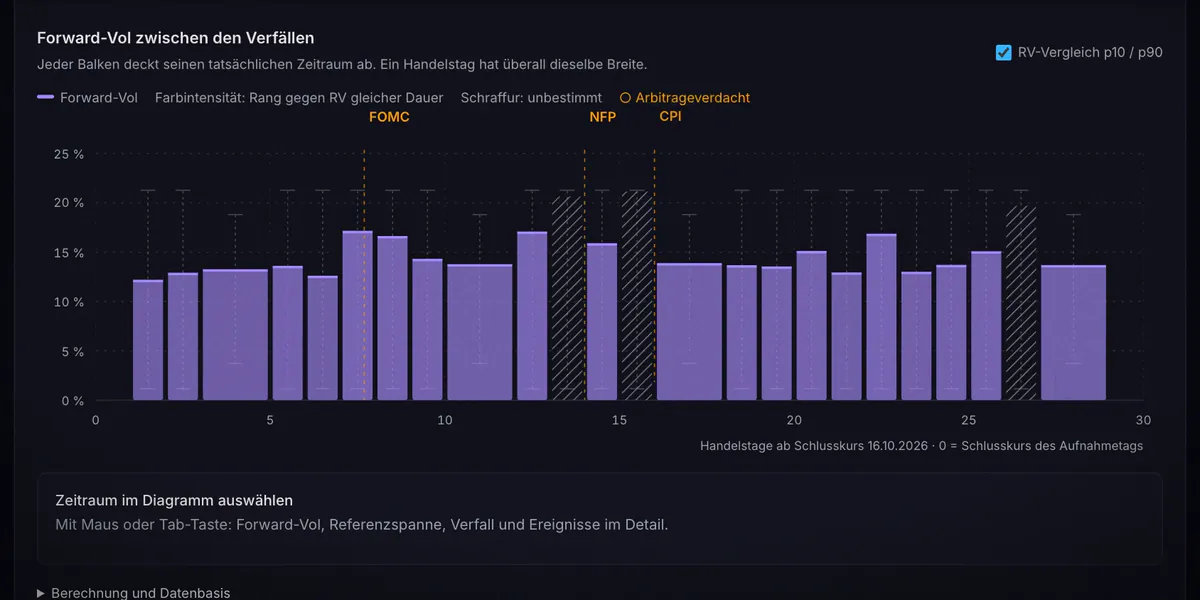
  3. 0:42 Wo sitzt das Risiko? In der TWS: die IV je Verfall, dazu die Kurve vom Vortag. In Konvex Analytics: aus je zwei Verfällen die Volatilität der Tage dazwischen. Jeder Balken ist ein Zeitraum, dahinter steht die tatsächliche Schwankung, dazu die Termine aus dem Makrokalender. Die Kurve zeigt, was ein Verfall kostet. Die Forward-Vol zeigt, an welchem Tag das Risiko sitzt.
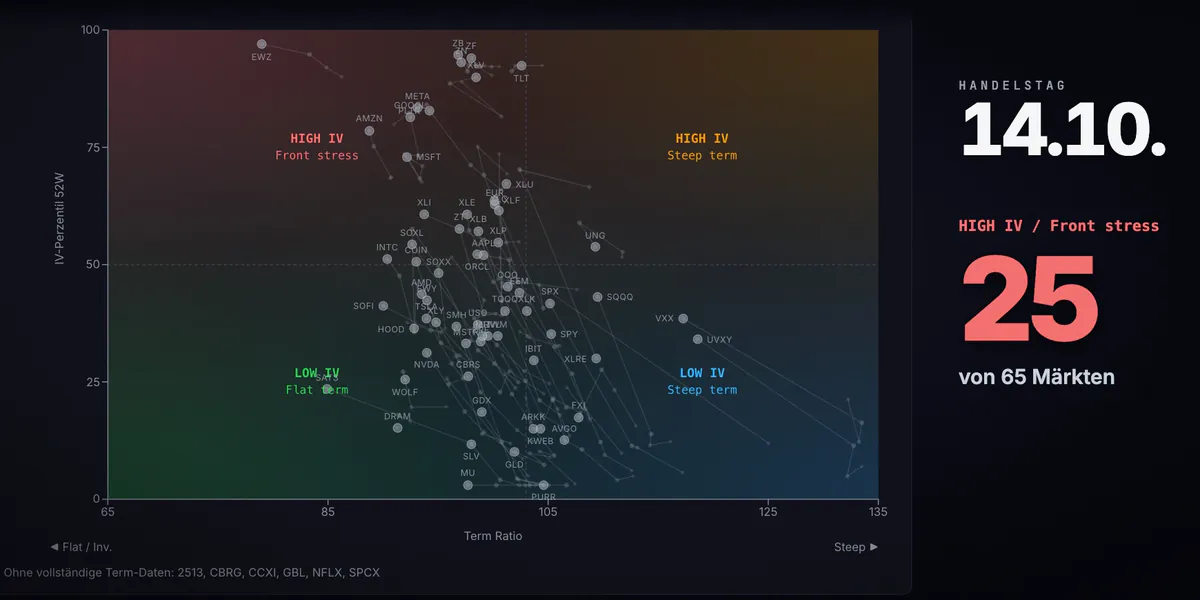
  4. 1:08 Wohin wandert der Stress? In der TWS: Der Scanner sortiert nach IV und ihrer Veränderung. In Konvex Analytics: jeder Markt ein Punkt, Term Ratio gegen das 52-Wochen-Perzentil der IV. Oben links: hohe IV, kurze Laufzeiten so teuer wie lange. Dazu der Verlauf der letzten fünf Handelstage. Die Liste zeigt, wo die IV heute steigt. Die Karte zeigt, wohin der Stress wandert.
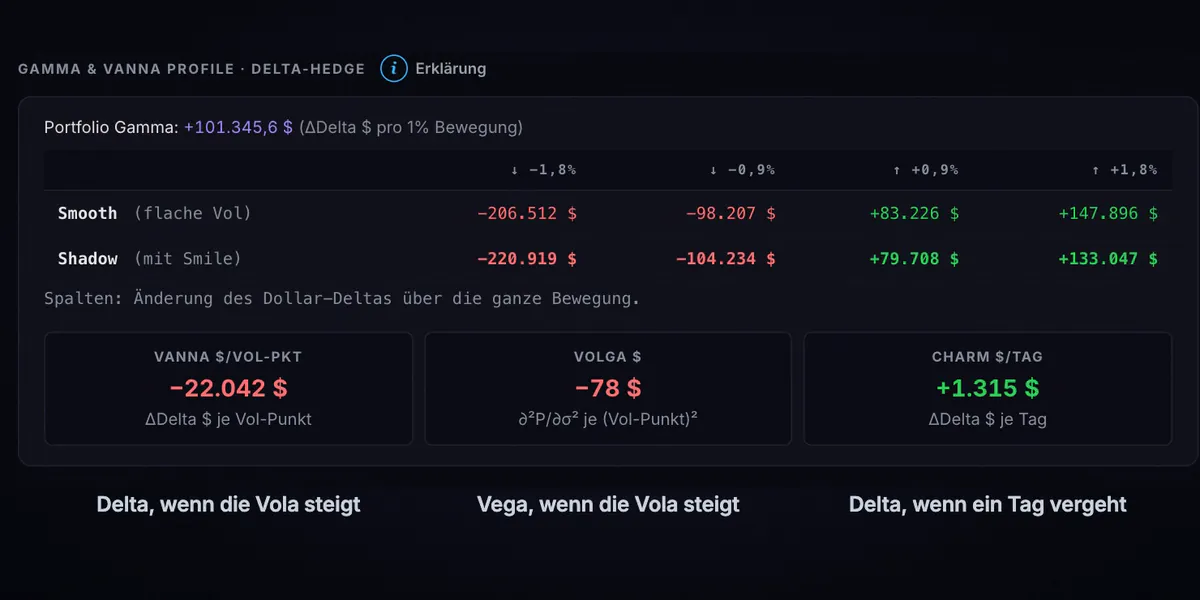
  5. 1:36 Wie verschiebt sich das Delta, wenn der Markt fällt? In der TWS: Delta, Gamma, Vega und Theta je Position und in Summe. In Konvex Analytics: wie sich das Dollar-Delta über die ganze Bewegung verschiebt. Smooth rechnet mit flacher Vola, Shadow mit dem Smile: Fällt der Markt, steigt die Vola. Dazu Vanna, Volga und Charm. Das Gamma misst den Moment, das Profil rechnet die Bewegung durch, mit Smile.
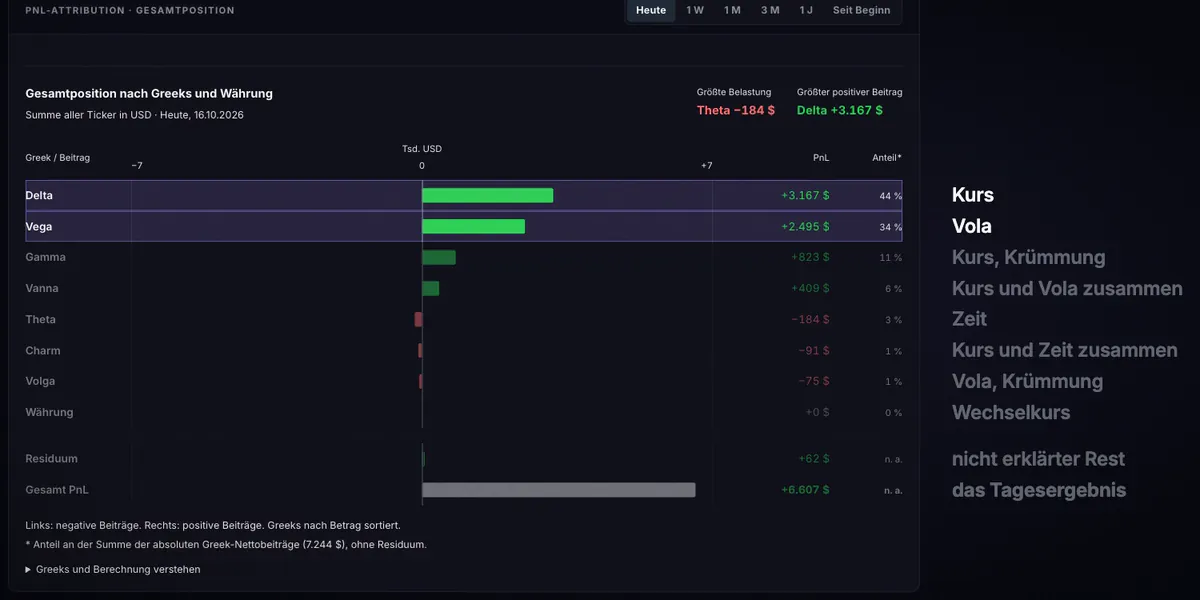
  6. 2:00 Woher kommt das Tagesergebnis? In der TWS: der Tages-PnL je Position und als eine Zahl. In Konvex Analytics: zerlegt nach Ursache, in Dollar je Greek. Den größten Teil erklären Kurs und Vola.
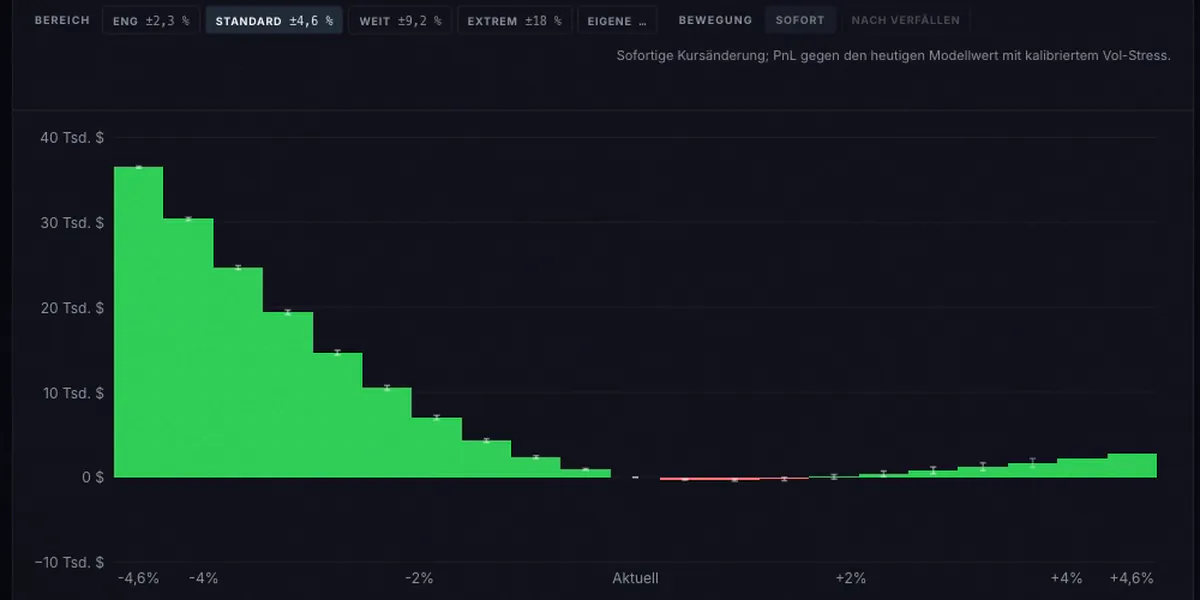
  7. 2:24 Was macht die Vola im Einbruch? In der TWS: Kurs und Vola in festen Stufen verschoben. In Konvex Analytics: jede Option neu bewertet, mit dem Vola-Anstieg aus der Geschichte von SPX. Die Vola steigt mit, kalibriert an der Geschichte von SPX, und Konvex Analytics zeigt, was sie ausmacht.
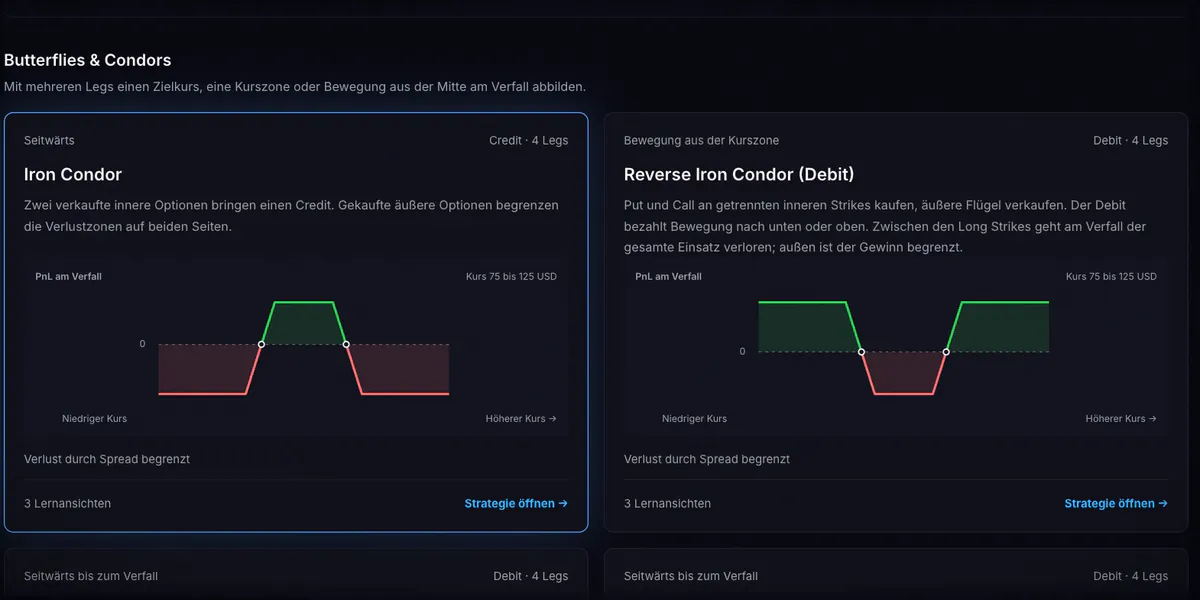
  8. 2:46 Was ändert ein neuer Trade? In Konvex Analytics: eine Vorlage aus der Strategiebibliothek, Strikes aus der Chain von SPX mit Delta und IV, gerechnet auf der Surface, Einstand zu Bid und Ask. Der Tester zeigt die Wirkung auf die Gesamtposition, bevor eine Order existiert.
  9. 3:10 Daten bleiben lokal. Nur lesend. Keine Orders. Erklärungen stehen direkt in den Panels.
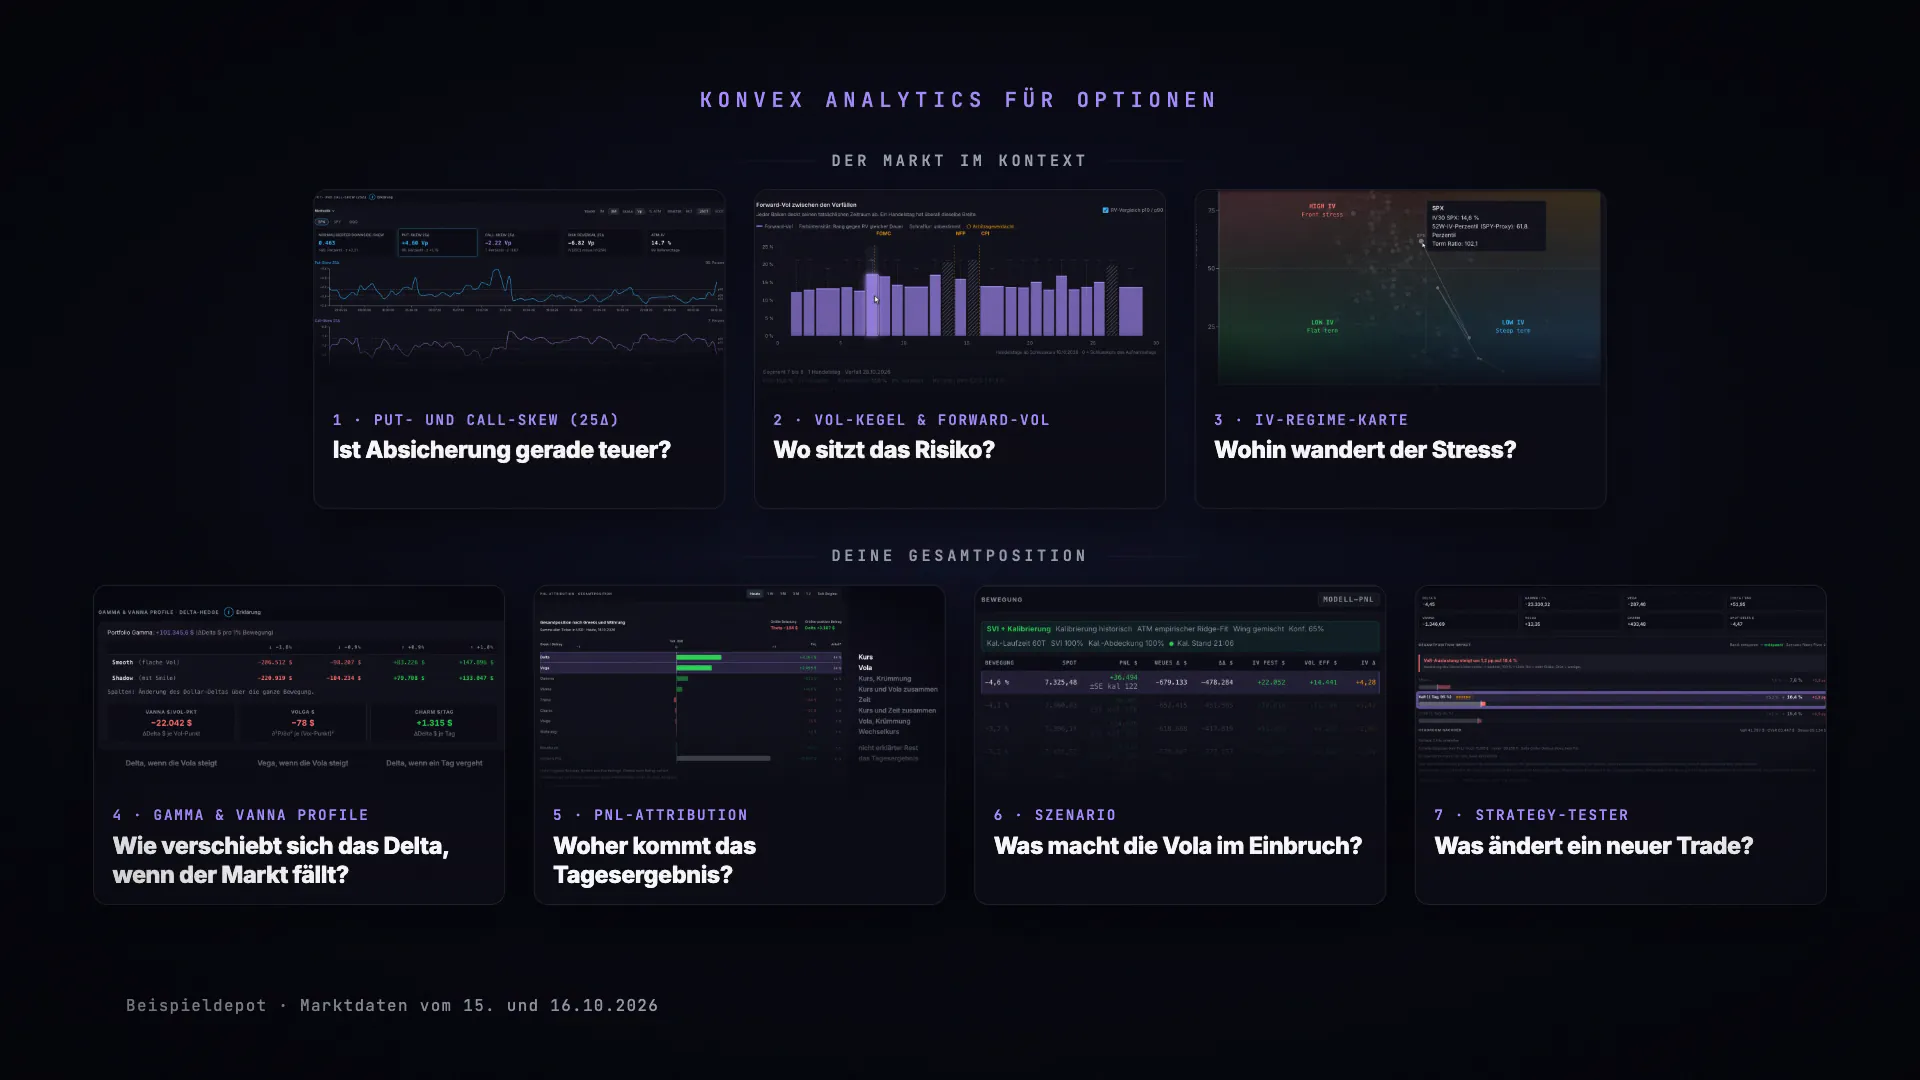
  10. 3:22 Die TWS liefert die Zahlen. Konvex Analytics ordnet sie ein. Die sieben Fragen im Überblick.
  11. 3:32 Konvex Analytics für Optionen. Optionsrisiko auf institutionellem Niveau für die eigenen Positionen.

Standard 1.999 € einmalig, Premium ab 39 € im Monat zusätzlich bei 12 Monaten Vorauszahlung

Erweiterbar um EUR Hedging und Fixed Income, jeweils mit Kurs

Drei Fragen an den Markt, vier an die eigene Position

Die TWS zeigt Kurse, Greeks und Optionsketten. Konvex Analytics rechnet weiter und beantwortet, was eine einzelne Zahl offenlässt. Jede Karte springt an ihre Stelle im Showreel.

Der Markt im Kontext

Skew-Panel: implizite Volatilität je Strike für SPX mit Verfall 14.01.2027, Put 25 Delta bei 19,32 %, am Geld 14,72 %

01Skew

Ist Absicherung gerade teuer?

Der Aufpreis für Absicherung, Put 25 Delta minus am Geld, wird an jedem Handelstag gespeichert und mit den Vortagen verglichen. Im Beispiel war Crashschutz teurer als an 94 von 99 gemessenen Tagen.

Im Showreel ab 0:16
Forward-Vol zwischen den Verfällen für SPX: ein Balken je Zeitraum über die nächsten 30 Handelstage, markiert mit FOMC, NFP und CPI

02Forward-Vol

Wo sitzt das Risiko?

Für den SPX entsteht aus je zwei Verfällen die Volatilität der Tage dazwischen, daneben stehen die tatsächliche Schwankung und die Termine aus dem Makrokalender. So wird sichtbar, an welchem Tag das Risiko eingepreist ist.

Im Showreel ab 0:42
IV-Regime-Karte: Märkte als Punkte nach Term Ratio und 52-Wochen-Perzentil der IV, am 14.10. lagen 25 von 65 Märkten im Feld hohe IV mit Stress am kurzen Ende

03IV-Regime

Wohin wandert der Stress?

Jeder Markt ist ein Punkt: Term Ratio gegen das 52-Wochen-Perzentil der IV, mit dem Verlauf der letzten fünf Handelstage. Oben links stehen Märkte mit hoher IV, deren kurze Laufzeiten so teuer sind wie die langen.

Im Showreel ab 1:08

Die Gesamtposition

Gamma- und Vanna-Profil der Gesamtposition: Änderung des Dollar-Deltas bei Bewegungen von minus 1,8 bis plus 1,8 Prozent, mit flacher Vola und mit Smile, dazu Vanna, Volga und Charm

04Gamma und Vanna

Wie verschiebt sich das Delta, wenn der Markt fällt?

Das Profil rechnet das Dollar-Delta über die ganze Bewegung durch, einmal mit flacher Vola und einmal mit dem Smile: Fällt der Markt, steigt die Vola. Dazu Vanna, Volga und Charm.

Im Showreel ab 1:36
PnL-Attribution der Gesamtposition: Tagesergebnis nach Greeks zerlegt, den größten Teil erklären Delta und Vega

05PnL-Attribution

Woher kommt das Tagesergebnis?

Der Tages-PnL wird nach Ursache zerlegt, in Dollar je Greek: Kurs, Vola, Zeit, Krümmung und Währung, dazu der nicht erklärte Rest.

Im Showreel ab 2:00
Szenario-Panel: Modell-PnL der Gesamtposition für Kursbewegungen von minus 4,6 bis plus 4,6 Prozent mit kalibriertem Vola-Anstieg

06Szenario

Was macht die Vola im Einbruch?

Jede Option wird neu bewertet, mit einer Vola-Reaktion, die je Basiswert an langen Vol-Historien kalibriert ist, beim SPX am VIX seit 2008. Das Panel zeigt, was der Anstieg im Ergebnis ausmacht.

Im Showreel ab 2:24
Strategiebibliothek im Strategie-Tester: Vorlagen Iron Condor und Reverse Iron Condor mit PnL-Verlauf am Verfall

07Strategie-Tester

Was ändert ein neuer Trade?

Eine Vorlage aus der Strategiebibliothek, Strikes aus der Chain mit Delta und IV, gerechnet auf der Surface, Einstand zu Bid und Ask. Der Tester zeigt die Wirkung auf die Gesamtposition, bevor eine Order existiert.

Im Showreel ab 2:46

Ausschnitte aus dem Showreel mit einem Beispieldepot und Marktdaten vom Oktober 2026.

Was unter der Oberfläche passiert

Sechs Panels aus der Software mit echten Marktdaten, dazu die eingebauten Erklärungen. Jede Ansicht beantwortet eine Frage, die eine einzelne Kennzahl offenlässt.

Implied Move

Eingepreiste Tagesbewegung gegen den tatsächlichen Kursweg.

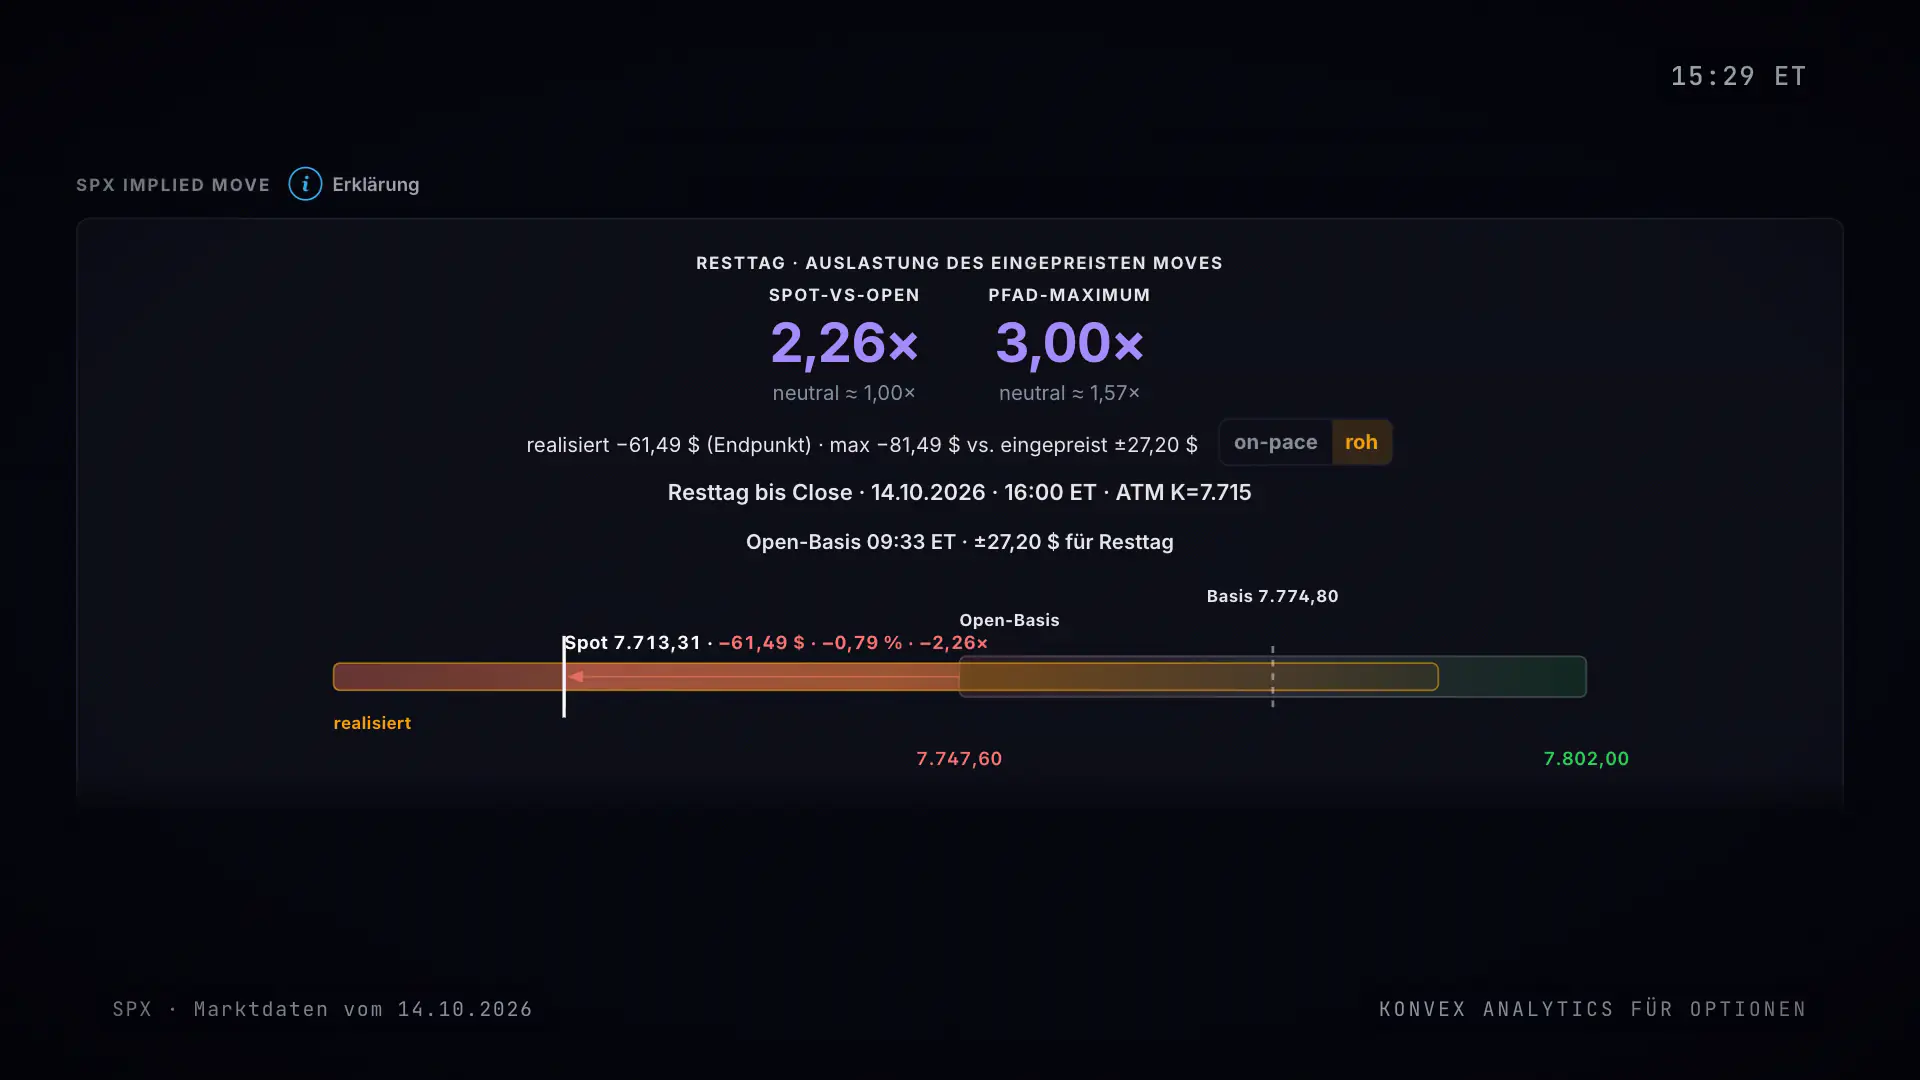
Zum Handelsbeginn preist der Optionsmarkt eine Tagesbewegung ein. Die Karte „Implied Move“ hält diesen Wert fest und verfolgt bis zum Schluss, wie weit sich der Kurs davon entfernt. Am 14. Oktober 2026 waren für den SPX ab 9:33 Uhr New Yorker Zeit ±27,20 $ eingepreist, rund ±0,35 %. Um 10:57 Uhr verließ der Kurs dieses Band. In der Spitze erreichte die Bewegung das 3,00-Fache des eingepreisten Werts, um 15:29 Uhr stand sie beim 2,26-Fachen.

Das Pfad-Maximum misst den größten Ausschlag unterwegs und liegt deshalb schon an einem gewöhnlichen Tag über dem Schlusswert; die Software setzt als neutral das 1,57-Fache an. Für Einzelwerte zeigt der Earnings-Check denselben Vergleich je Termin.

Karte SPX Implied Move in Konvex Analytics für Optionen am 14.10.2026 um 15:29 Uhr New Yorker Zeit: Spot gegen Open beim 2,26-Fachen, Pfad-Maximum beim 3,00-Fachen des eingepreisten Moves von ±27,20 $
SPX · Marktdaten vom 14.10.2026 · Zeitraffer von 9:33 bis 15:29 Uhr New Yorker Zeit

Dealer-Gamma (GEX) · SPX

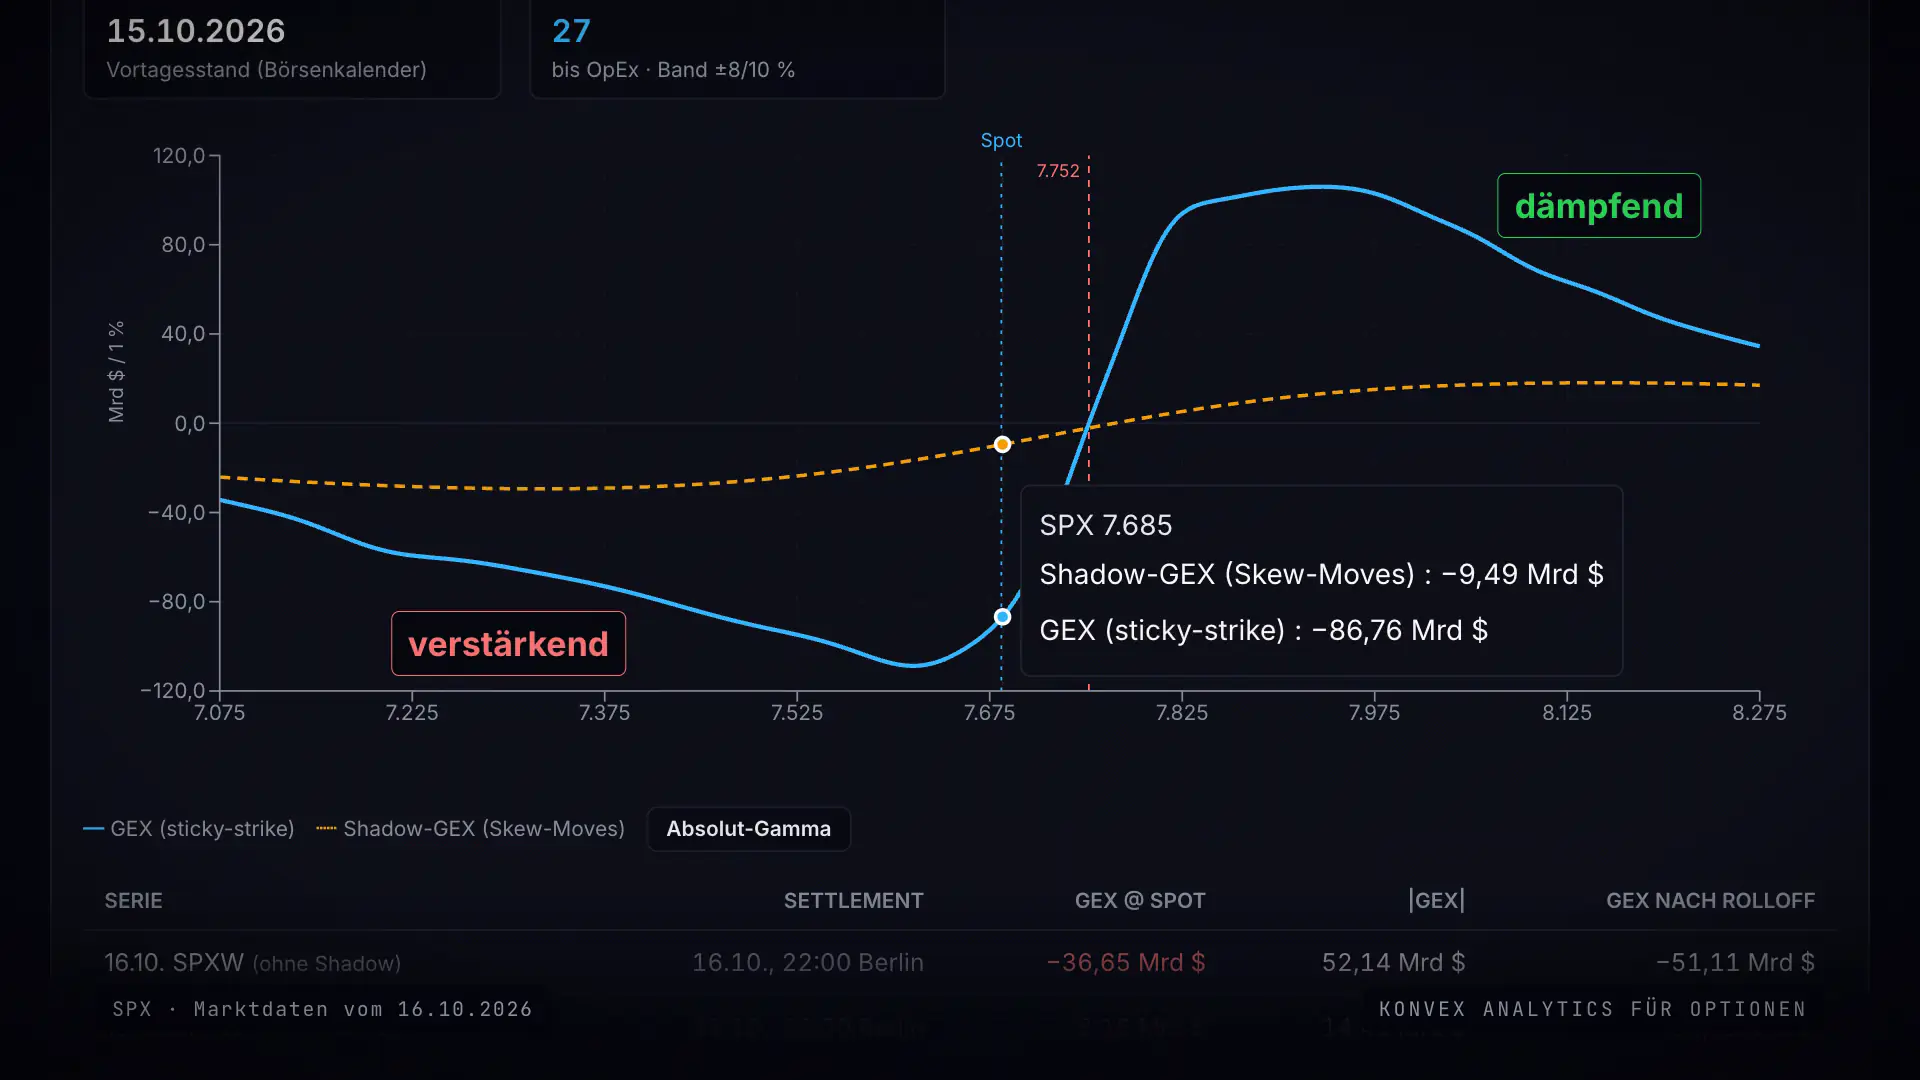
Über Zero-Gamma dämpft die Absicherung. Darunter verstärkt sie die Bewegung.

Optionshändler sichern ihre Bestände laufend ab. Je nachdem, ob ihr Bestand in Summe positives oder negatives Gamma hat, bremst diese Absicherung Kursbewegungen oder treibt sie an. Das Panel schätzt die Lage aus dem Open Interest der SPX-Optionen und zeigt sie über die Kursleiter. Am Nachmittag des 16. Oktober 2026 lag der SPX bei 7.684 und damit unter der Zero-Gamma-Schwelle von 7.752. Das geschätzte Dealer-Gamma betrug −87,33 Mrd. $ je 1 % Kursbewegung: der verstärkende Bereich.

Die Dealer-Positionierung ist ein Schätzwert aus dem Open Interest, keine gemeldete Position. Das Panel gibt es für den SPX.

Panel SPX Dealer-Gamma in Konvex Analytics für Optionen am 16.10.2026: GEX-Verlauf über die Kursleiter, unterhalb von Zero-Gamma bei 7.752 als verstärkend markiert, oberhalb als dämpfend
SPX · Marktdaten vom 16.10.2026

Vol-Dynamik

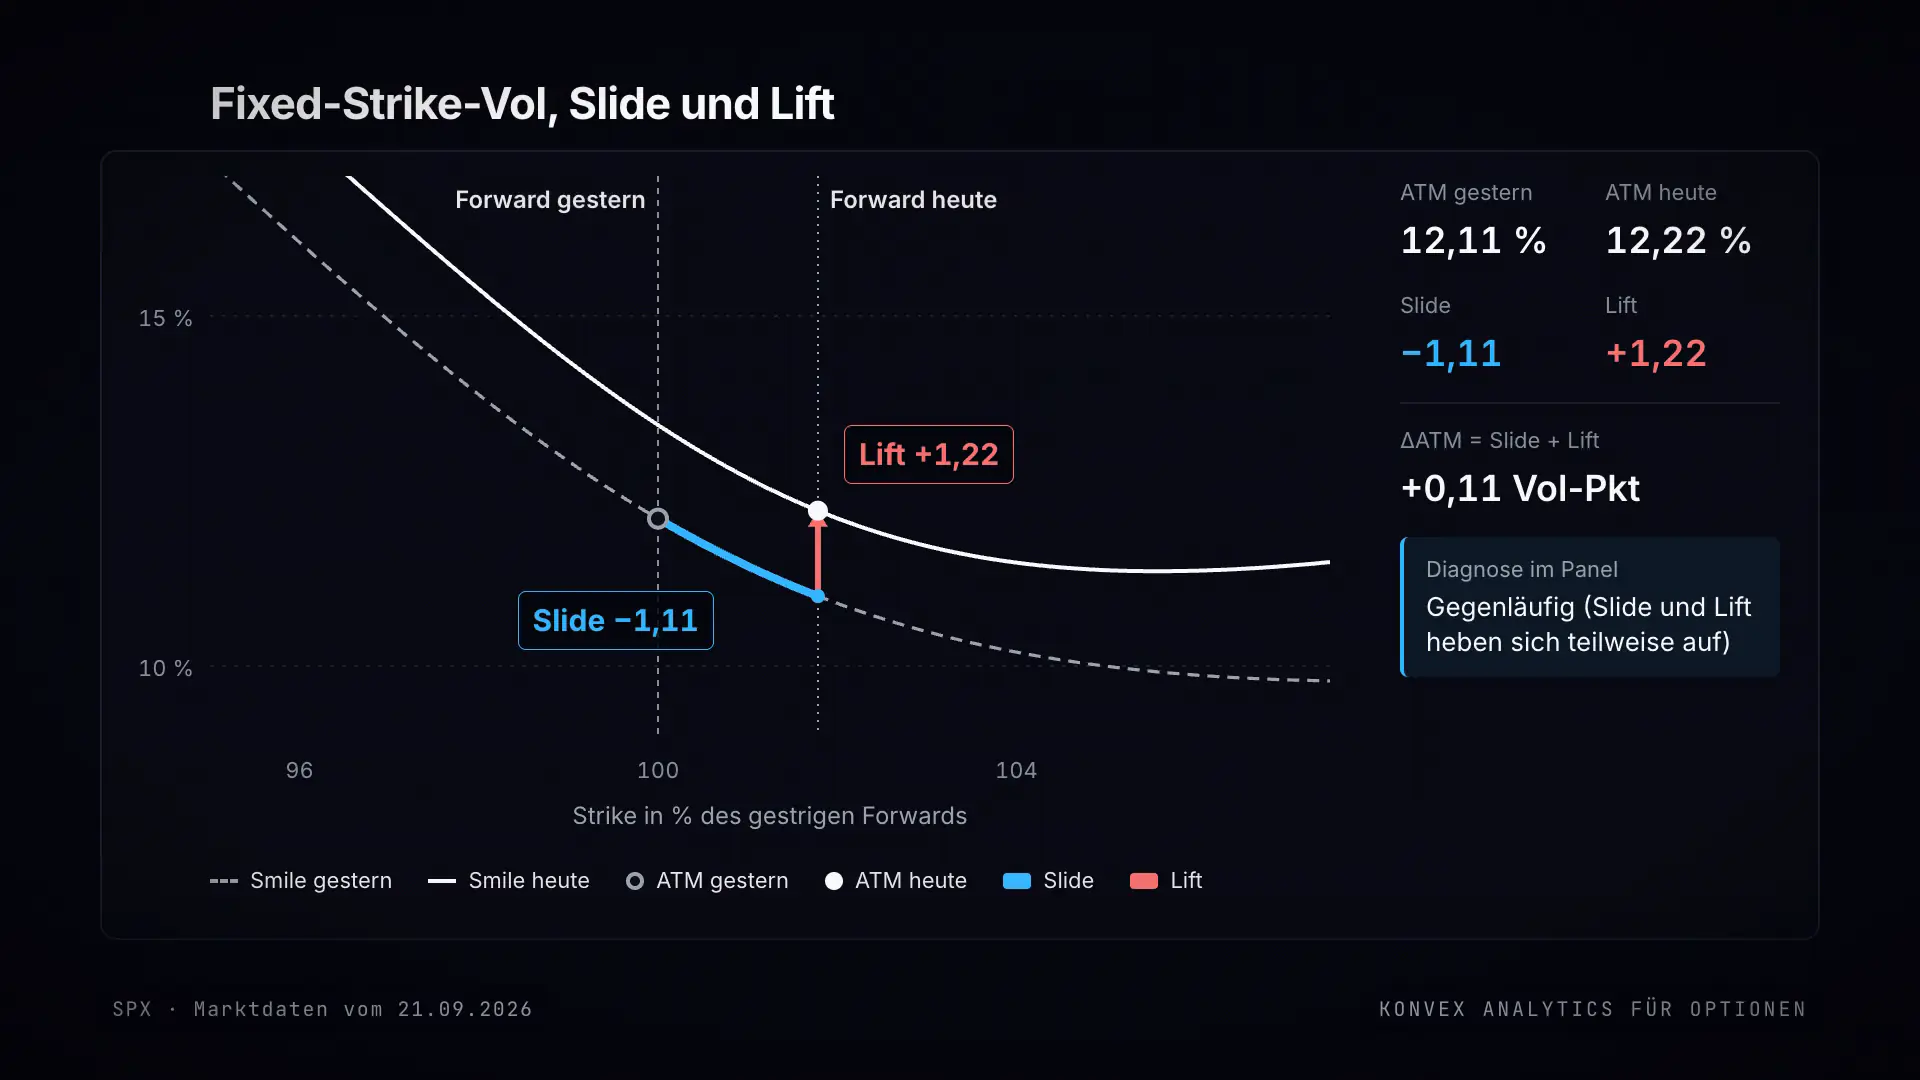
Die Änderung der Volatilität, zerlegt in Slide und Lift.

Die ATM-Volatilität allein verdeckt oft, was in der Volatilitätsfläche passiert. Die Vol-Dynamik zerlegt ihre tägliche Veränderung in zwei Teile. Slide ist der Weg entlang des gestrigen Smiles, weil sich der Forward bewegt hat. Lift ist die Verschiebung des Smiles selbst am neuen ATM-Strike. Vom 18. auf den 21. September 2026 stieg die 30-Tage-ATM-Vol des SPX nur um 0,11 Punkte, von 12,11 % auf 12,22 %. Darunter lagen ein Slide von −1,11 und ein Lift von +1,22 Punkten: Bei festem Strike war die Volatilität deutlich gestiegen.

Der Forward lag 1,78 % höher. Die Software ordnet jeden Tag ein, ob Slide oder Lift dominiert oder ob sich beide wie hier teilweise aufheben.

Zerlegung der Fixed-Strike-Vol in Konvex Analytics für Optionen: Smile gestern und heute mit Slide −1,11 und Lift +1,22 Vol-Punkten, ATM-Vol von 12,11 % auf 12,22 %
SPX · Marktdaten vom 21.09.2026

VIX-Futures-Kurve · Regime

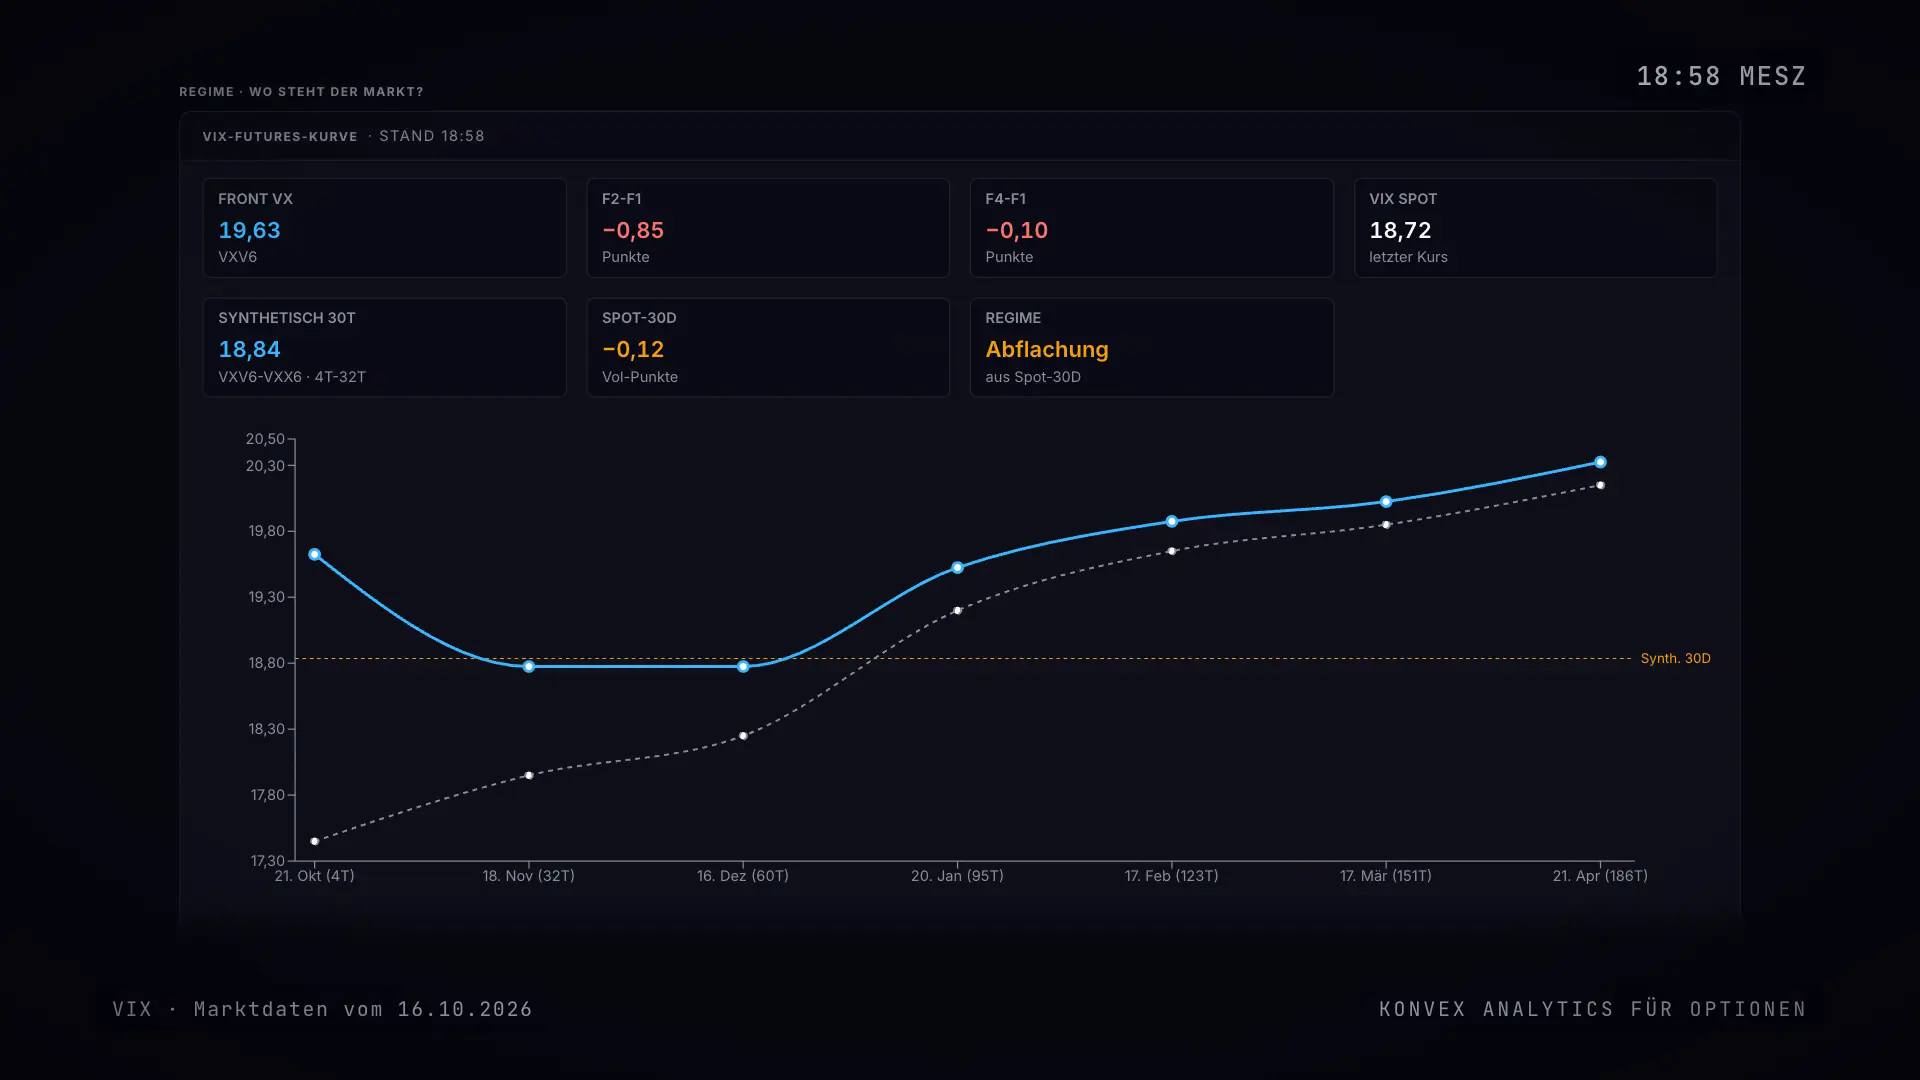
Contango, Abflachung oder Spot-Aufschlag: das Regime der VIX-Kurve auf einen Blick.

Das Panel „VIX-Futures-Kurve“ legt die Terminkurve der VIX-Futures neben den VIX selbst und ordnet den Zustand der Kurve laufend in fünf Regime ein, von „Contango steil“ bis „Spot-Aufschlag stark“. Die Schwellen beruhen auf der langjährigen Historie der VIX-Futures, die Regimewechsel sind im Backtest über mehr als 3.000 Handelstage geprüft. Am 16. Oktober 2026 stieg der VIX zwischen 15:29 und 18:58 Uhr MESZ von 15,92 auf 18,72. Die Software stufte die Kurve dabei von „Contango“ auf „Abflachung“ um, als der VIX noch unter den Futures lag.

Das Regime beschreibt den Zustand der Kurve, es ist keine Prognose für den VIX.

Panel VIX-Futures-Kurve in Konvex Analytics für Optionen am 16.10.2026 um 18:58 Uhr MESZ: VIX Spot 18,72, synthetischer 30-Tage-Future 18,84, Spot-30D −0,12 Punkte, Regime Abflachung, darunter die Kurve der VIX-Futures von Oktober 2026 bis April 2027
VIX · Marktdaten vom 16.10.2026 · Zeitraffer von 15:29 bis 18:58 Uhr MESZ

Vol × Skew Compass

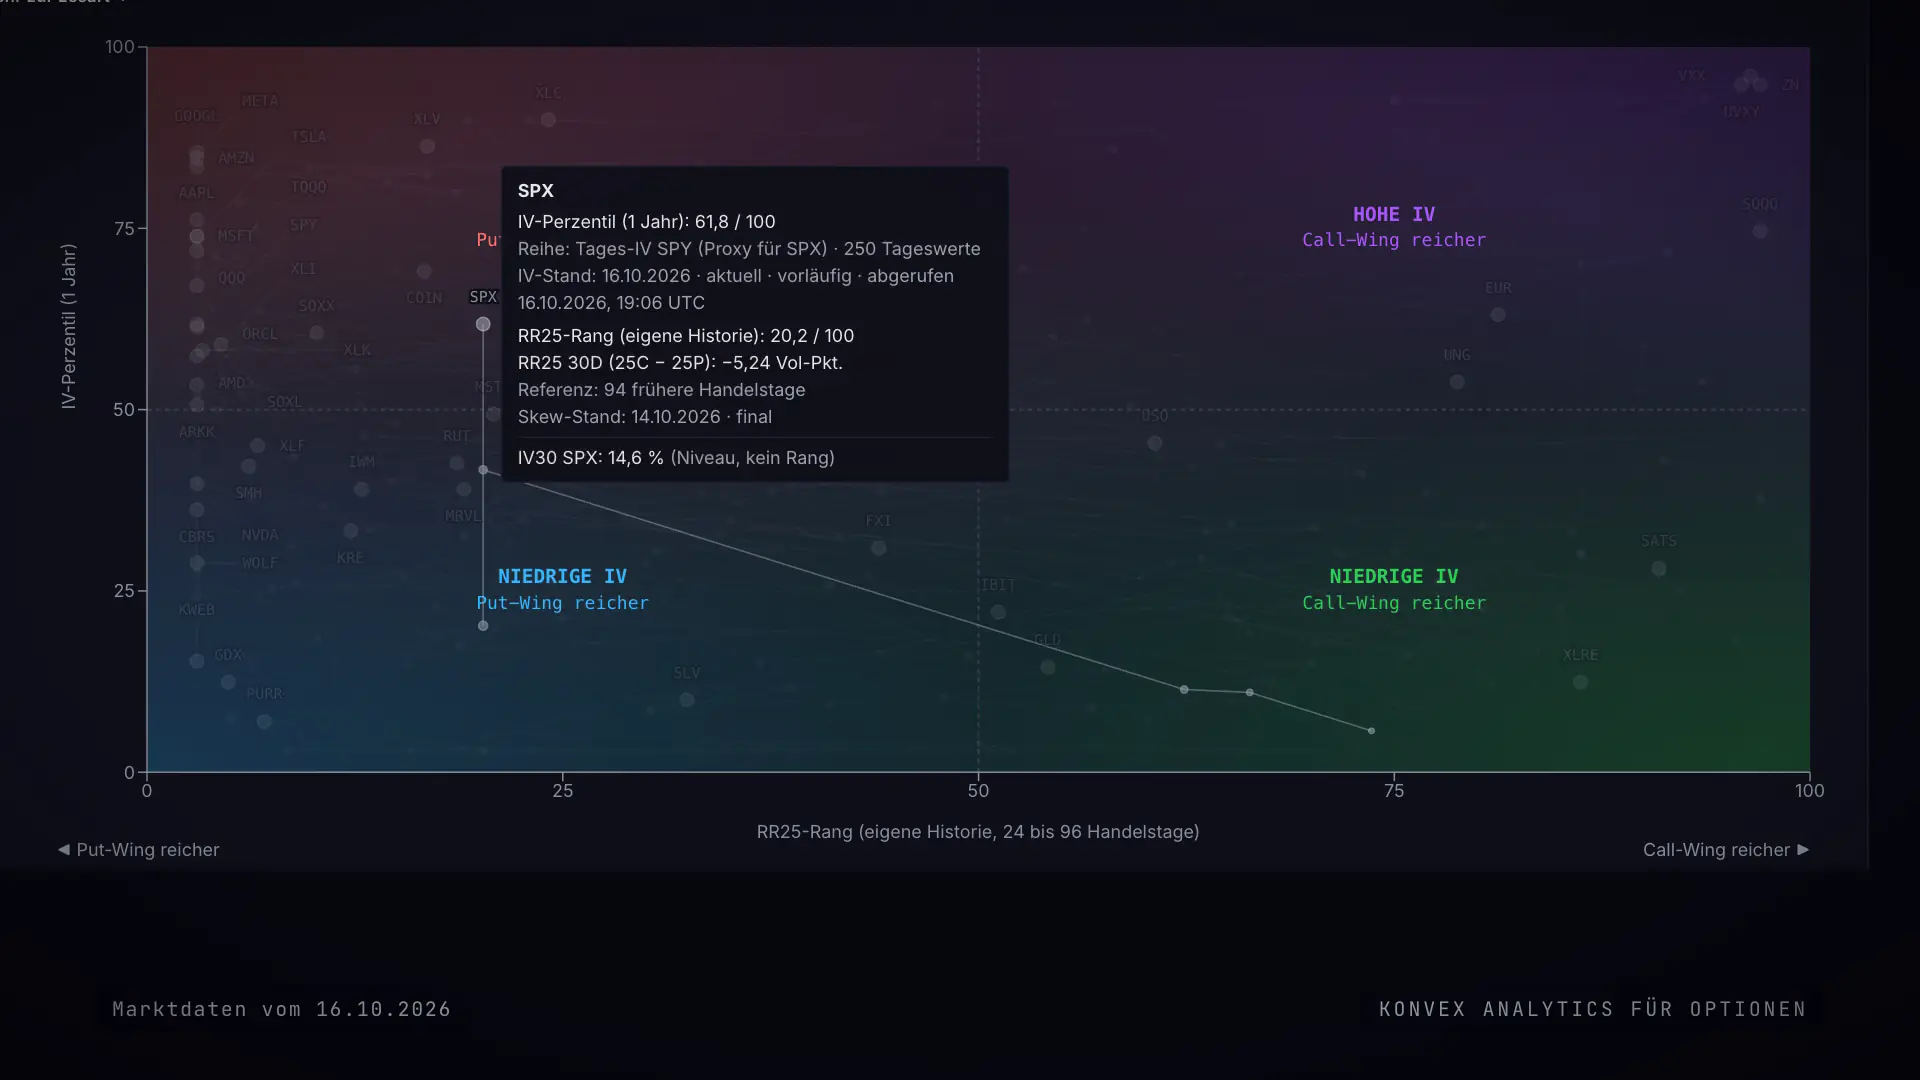
IV und Skew je Instrument, gemessen an der eigenen Historie.

Der Compass setzt jeden verfolgten Markt auf eine Karte: senkrecht das IV-Perzentil über ein Jahr, waagerecht der Rang des 30-Tage-Risk-Reversals in der eigenen Historie. Links ist der Put-Flügel im Vergleich zur eigenen Historie teurer, rechts der Call-Flügel. Eine Spur zeigt wahlweise die letzten 1, 3, 5 oder 10 Handelstage. Beim SPX führte sie vom 9. bis zum 16. Oktober 2026 von unten rechts nach oben links: Das IV-Perzentil stieg von 5,7 auf 61,8, der Rang des Risk Reversals fiel von 73,6 auf 20,2. Aus niedriger IV mit teurem Call-Flügel wurde in einer Woche hohe IV mit teurem Put-Flügel.

Der Rang des Risk Reversals erscheint ab 20 gespeicherten Handelstagen. Der SPX-Skew vom 15. und 16.10. ist der Stand vom 14.10.; die Software übernimmt den letzten Stand und weist ihn im Tooltip aus.

Vol × Skew Compass in Konvex Analytics für Optionen am 16.10.2026: Märkte nach IV-Perzentil über ein Jahr und Rang des 30-Tage-Risk-Reversals, SPX bei 61,8 und 20,2 mit einer Spur vom 9.10. bei 5,7 und 73,6
51 Märkte · Marktdaten vom 16.10.2026 · Spur über fünf Handelstage

Szenario-Map

PnL und Greeks über Kurs und Zeit, bis 30 Tage voraus.

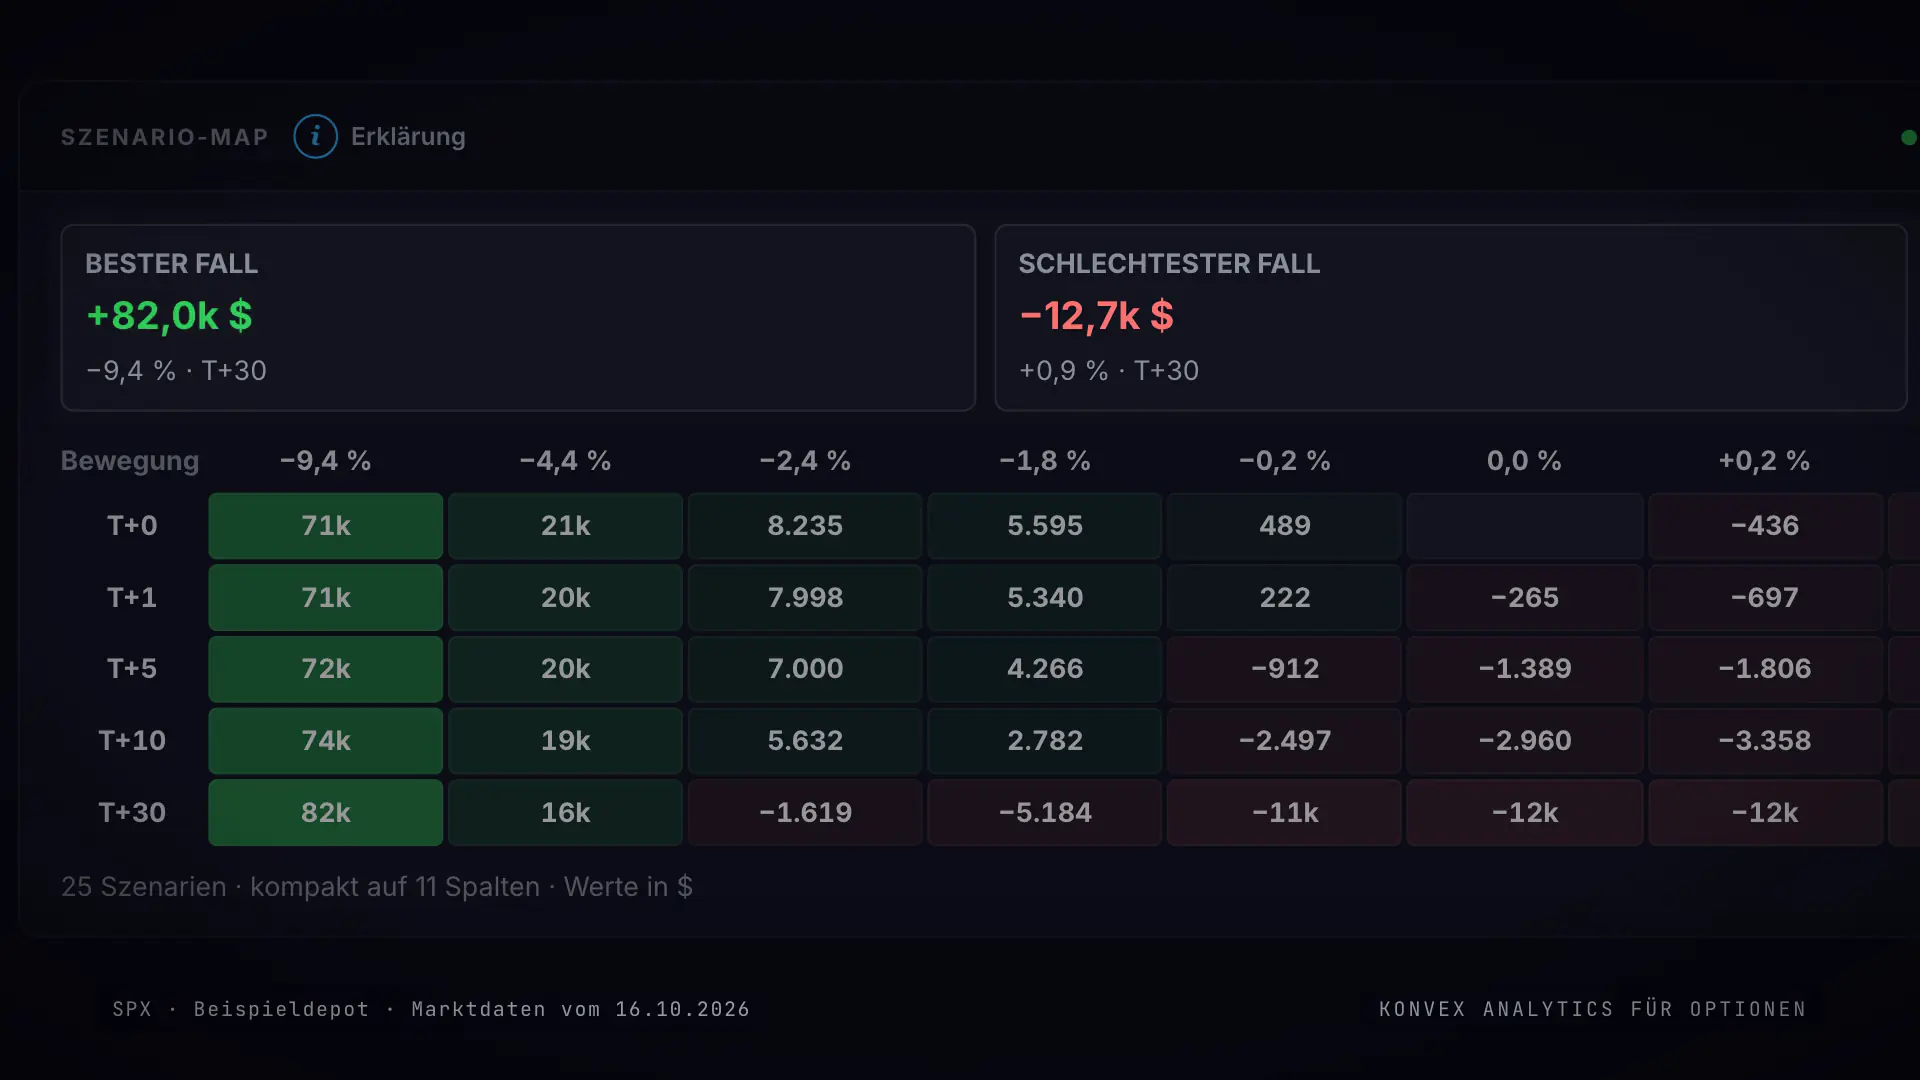
Die Szenario-Map bewertet jede Option der Position neu, für Kursbewegungen nach beiden Seiten und für die Tage 0, 1, 5, 10 und 30 ab heute. Ein Schalter wechselt zwischen PnL, Dollar-Delta, Dollar-Gamma, Vega und Theta; erreicht eine Zeile den Verfall einer Option, wird sie dort abgerechnet. Die Kacheln „Bester Fall“ und „Schlechtester Fall“ suchen über alle gerechneten Szenarien, der Hinweis „Vega-Flip“ zeigt, bei welcher Bewegung die Vega der Position das Vorzeichen wechselt. Im Clip hält ein Beispieldepot im SPX einen Put-Spread und zwei Calls mit Verfall im November und Dezember. Über 25 Szenarien von −9,4 % bis +9,4 % liegt der beste Fall bei +82,0 Tsd. $ nach einem Rückgang um 9,4 % in 30 Tagen, der schlechteste bei −12,7 Tsd. $ nach einem Anstieg um 0,9 %. Die Vega wechselt nach 30 Tagen bei −8,5 % das Vorzeichen.

Die Szenario-Map rechnet mit fester IV je Option. Sie zeigt, wie sich die Position unter dieser Annahme verhält, und ist keine Prognose. Kurssprünge mit verändertem Vola-Niveau rechnet die Szenario-Matrix.

Szenario-Map in Konvex Analytics für Optionen mit einem SPX-Beispieldepot und Marktdaten vom 16.10.2026: PnL für Kursbewegungen von −9,4 % bis +0,2 % an den Tagen T+0 bis T+30, bester Fall +82,0 Tsd. $ bei −9,4 % nach 30 Tagen, schlechtester Fall −12,7 Tsd. $ bei +0,9 % nach 30 Tagen
SPX · Beispieldepot · Marktdaten vom 16.10.2026, Stand 21:06 Uhr MESZ

Erklärungen im Panel

Ein Klick vom Panel zur Erklärung. Mit Beispielen zum Ausprobieren.

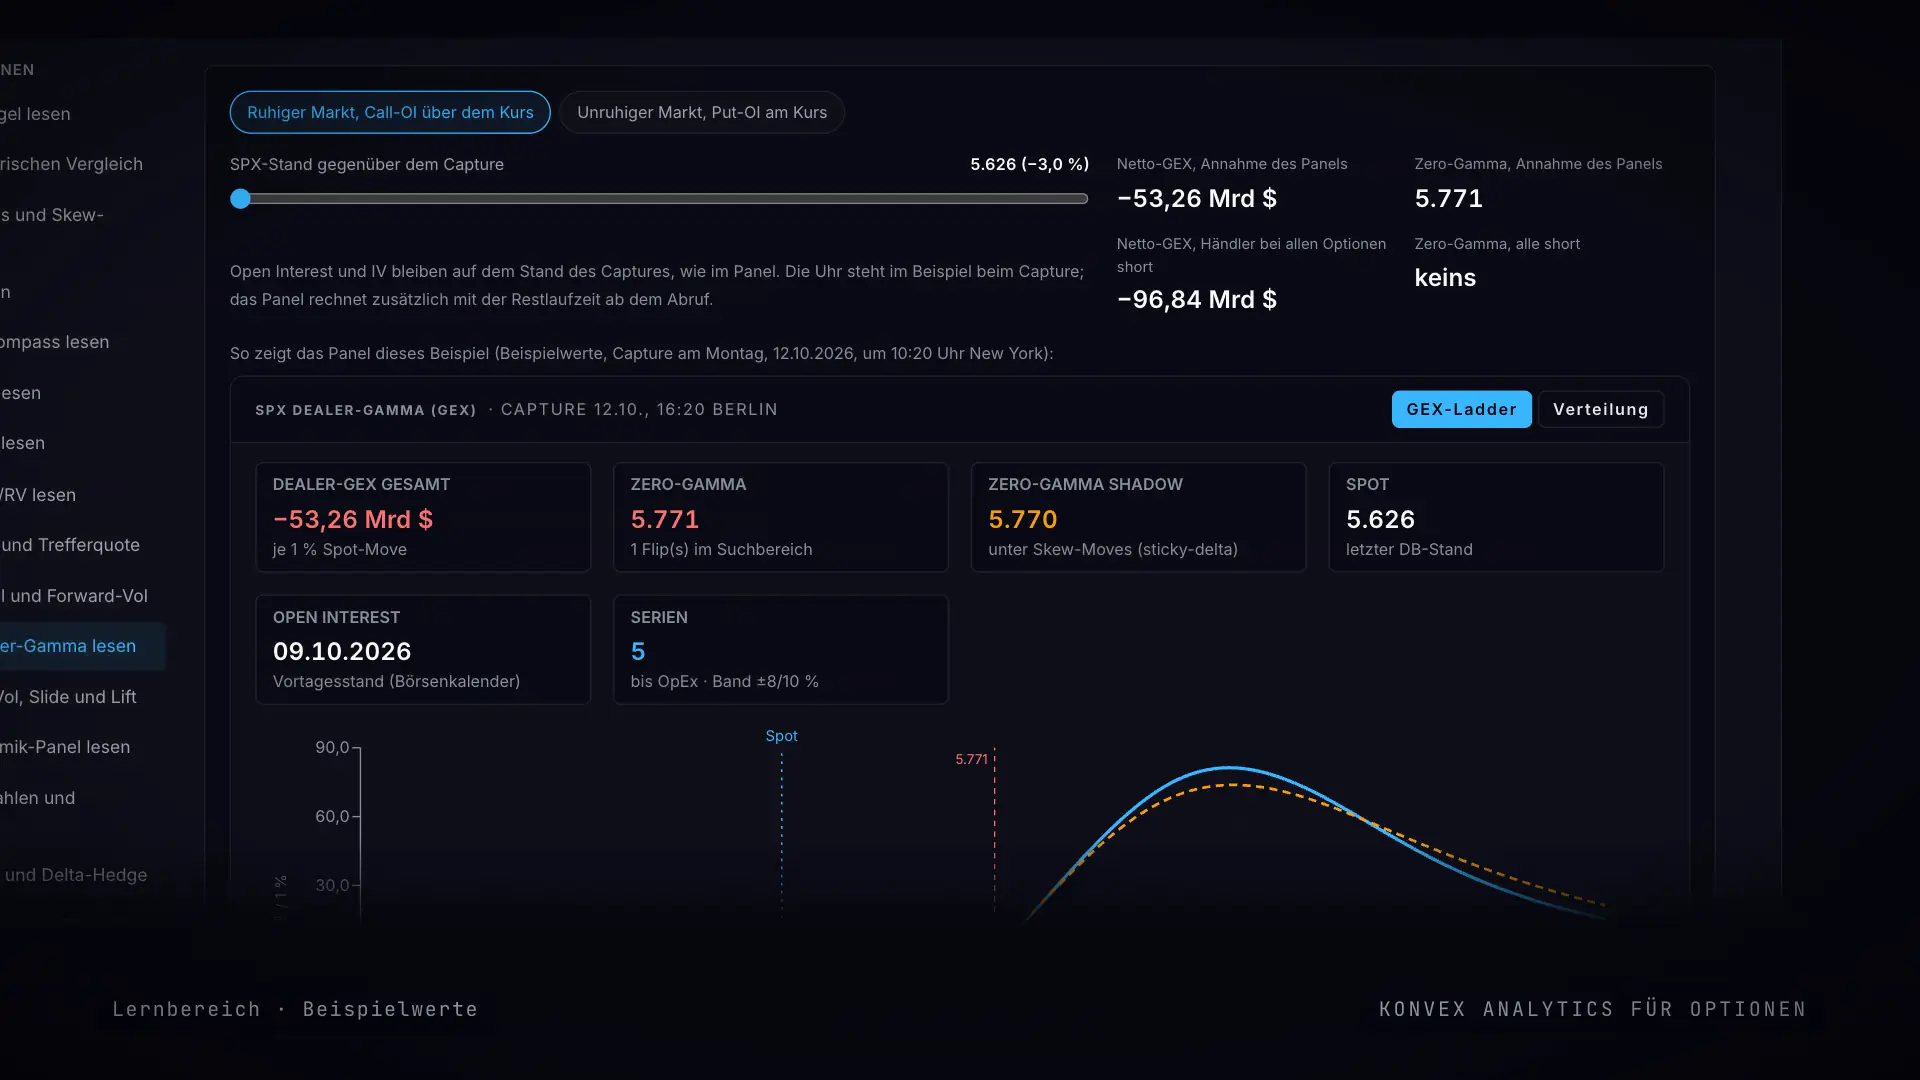
Panels wie Dealer-Gamma, Vol × Skew Compass und der SPX Vol-Kegel tragen einen Knopf „Erklärung“. Er führt in den Lernbereich der Software: zu jedem Thema ein echtes Panel mit Beispielwerten, an dem sich der Markt per Regler bewegen lässt. Im Clip fällt der SPX in der GEX-Erklärung um 3 % von 5.800 auf 5.626, und das Panel zeigt für das Beispiel ein Netto-GEX von −53,26 Mrd. $. Danach zerlegt die Erklärung zu Fixed-Strike-Vol einen Paniktag: Die ATM-Vol steigt von 16,00 % auf 21,43 %, davon 1,43 Punkte Slide und 4,00 Punkte Lift. Am Ende jeder Erklärung stehen typische Fehldeutungen, ein Klick führt zurück ins Panel.

Der Lernbereich rechnet mit Beispielwerten, nicht mit den eigenen Marktdaten. Erklärungen zu EUR Hedging und Fixed Income kommen mit diesen Modulen dazu.

Lernbereich von Konvex Analytics für Optionen mit Beispielwerten: Erklärung zu GEX und Dealer-Gamma, SPX per Regler 3,0 % unter dem Ausgangsstand bei 5.626, im Beispielpanel Netto-GEX −53,26 Mrd. $ und Zero-Gamma bei 5.771
Panels mit Marktdaten vom 16.10.2026 · Lernbereich mit Beispielwerten

Die Clips zeigen die Software mit echten Marktdaten der angegebenen Tage, die Szenario-Map mit einem Beispieldepot und den Lernbereich mit Beispielwerten. Sie veranschaulichen Funktionen und sind keine Anlageempfehlung.

Standard und Premium im Vergleich

Über 60 Optionsmärkte, vier Arbeitsbereiche

Neben den Panels aus dem Showreel umfasst Konvex Analytics für Optionen diese Werkzeuge. Die verfolgten Märkte, von SPX und VIX über ETFs bis zu Einzelaktien, lassen sich in neun Kategorien auswählen.

Markt einordnen

7 Werkzeuge
  • Vol Smile mit SVI-Fit Marktpunkte und eine arbitragefrei eingeschränkte Kurve je Verfall, mit Positionsmarkern und Vergleich zum vorherigen Stand
  • Terminstruktur IV über die Laufzeiten, dazu das 52-Wochen-Perzentil der IV
  • IV-Kegel Spanne der IV für 30, 60, 90 und 120 Tage aus den gespeicherten Volatilitätsflächen
  • Skew-Monitor 25-Delta-Risk-Reversal und Flügel mit Tagesperzentil gegen bis zu 504 Vortage
  • Vol-Prämie und Vol-Dynamik implizite gegen realisierte Volatilität; die tägliche Änderung der ATM-Vol zerlegt in Slide und Lift
  • Earnings Move die aus dem Straddle abgeleitete Bewegung zu den Quartalszahlen
  • Indikatoren IV-Regime-Karte, VIX-Futures-Kurve, Vol × Skew Compass, Crash-Pricing aus den SVI-Flügeln, Fragilität und Sektorrotation

Für den SPX zusätzlich: Dealer-Gamma mit Zero-Gamma, täglicher Implied Move mit Trefferquote, Vol-Kegel und Forward-Vol zwischen den Verfällen.

Position verstehen

7 Werkzeuge
  • Risk Summary Netto-Delta, Theta, Gamma, Vega, VaR und CVaR je Basiswert
  • Greeks je Position mit Was-wäre-wenn per Klick, Verlauf von Delta, Theta, Vanna und Volga über die Zeit und Vega nach Laufzeit
  • Gamma- und Vanna-Profil die Delta-Änderung bei großen Bewegungen, mit flacher Vola oder mit Smile
  • Delta-Hedge-Diagnostik Netto-Delta, rechnerische Gegenposition und das Delta von morgen
  • PnL-Attribution je Basiswert und für die Gesamtposition, von heute bis seit Beginn, nach Greek und Ticker
  • Depot Liquidationswert, Liquidität, Margin, Konzentration, nächster Verfall und die Deckung verkaufter Calls
  • SPX-Schock und Korrelation die Depotwirkung eines SPX-Schocks über das Beta und die gemeinsamen Risikofaktoren der Positionen

Risiko durchrechnen

5 Werkzeuge
  • Szenario-Matrix Neubewertung auf der Volatilitätsfläche mit Skew-Drehung, in vier Bereichen von eng bis extrem, sofort oder nach Verfällen
  • Kalibrierte Vol-Reaktion je Basiswert aus langen Vol-Historien, beim SPX am VIX seit 2008
  • Szenario-Map PnL und Greeks über Kurs und Zeit bis 30 Tage voraus, mit fester IV je Option
  • Monte-Carlo-VaR 10.000 Pfade mit dicken Rändern, 95 % über einen und fünf Tage, mit voller Neubewertung
  • Makro-Szenarien acht Szenarien von Risk-Off über Zinsschock bis Stagflation

Trades prüfen

5 Werkzeuge
  • Strategie-Tester bis zu 12 Legs, Strikes aus der Kette oder per Delta, Payoff, Netto-Greeks und Szenario-Map über bis zu 30 Tage
  • Wirkung auf die Gesamtposition Stress, VaR und CVaR vor und nach dem Trade
  • Ergebnisverteilung erwarteter PnL, Median und Gewinnhäufigkeit aus historischen Kursfenstern, für 47 Basiswerte
  • Strategiebibliothek 59 Strategien in neun Kategorien, 57 davon direkt in den Tester übernehmbar
  • Erklärungen im Panel interaktive Erklärungen mit echten Panels, erreichbar über den Info-Knopf

Konvex Analytics für Optionen liest nur und gibt keine Orders. Es erzeugt keine Signale und keine Handelsideen.

Standard und Premium im Vergleich

Die Datenbasis entsteht aus den Abos, die im IBKR-Konto schon laufen

Konvex Analytics für Optionen braucht kein Datenabo außerhalb von Interactive Brokers. Die Software liest Kurse, Optionsketten und Greeks über die TWS und baut daraus an jedem Handelstag eine lokale Datenbank auf. Für Volatilitätsflächen, Skew-Verläufe und beim SPX auch für das Dealer-Gamma ist kein weiteres Abo bei einem Datenanbieter nötig.

  1. IBKR-Marktdatenabos

    OPRA für US-Optionen und die Kurse der Basiswerte, für SPX und VIX die Cboe-Indizes

  2. TWS auf dem Rechner

    liefert Kurse, Ketten, Greeks und Positionen, nur lesend

  3. Konvex Analytics

    misst bis zu fünf Verfälle je Markt alle 30 bis 60 Minuten und fittet die Fläche

  4. Lokaler Data Store

    Fits und Skew bleiben fünf Jahre gespeichert, der Bestand wächst mit jedem Handelstag

Ab dem ersten Start verfügbar

Das IV-Perzentil über 52 Wochen kommt aus der Historie von IBKR. Tagesschlusskurse über drei Jahre und Indexhistorien bis zu zehn Jahren lädt die Software beim ersten Start.

Wächst an jedem Handelstag

Volatilitätsflächen, Skew, Terminstruktur, Dealer-Gamma und Open Interest entstehen, solange die Software während der US-Sitzung läuft. Je länger sie im Einsatz ist, desto weiter reicht der Vergleichszeitraum zurück.

Fehlende Abos werden benannt

Fehlt eine Berechtigung, nennt das betroffene Panel sie, und der Data Store fasst alle fehlenden Abos in einer Karte zusammen. Bis dahin fragt die Software verzögerte Kurse an und kennzeichnet sie.

Datenalter und Speicherregeln sind einsehbar

Datenalter und Trends je Instrument, eine dokumentierte Speicher-Policy (was gespeichert wird, warum und wie lange) und Systemdiagnose mit geführtem Daten-Check, alles direkt in Konvex Analytics einsehbar. Eine automatische Sicherung hält sieben Tages- und vier Wochenstände.

Konvex erhält, sammelt, verteilt oder verkauft keine Marktdaten. Ergänzende Tagesschlusskurse und Indexreihen ruft die Software direkt bei externen Quellen ab; Depot-, Positions- und Handelsdaten werden dabei nicht übertragen.

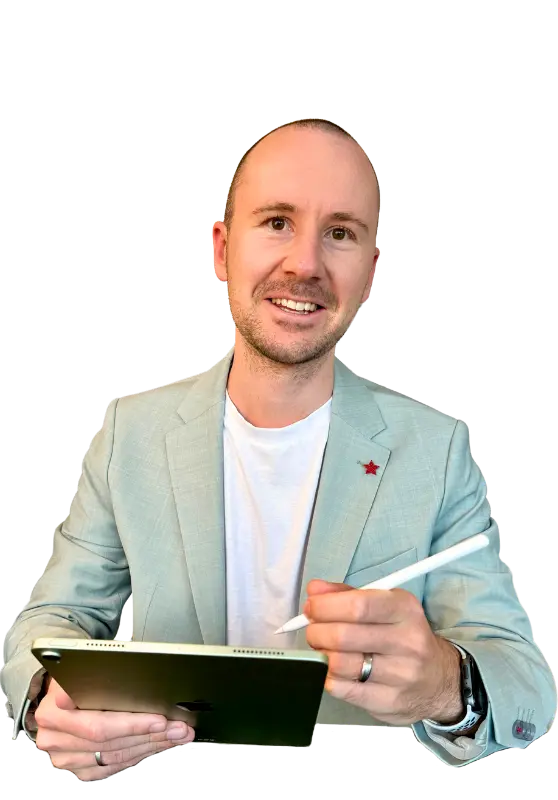
Bennett Heitjan, Gründer von Konvex Investment

Entwickelt von einem Anleger, der selbst damit arbeitet

Bennett Heitjan, Gründer von Konvex Investment, entwickelt Konvex Analytics und nutzt die Software für sein eigenes Depot.

Standard oder Premium: der Unterschied liegt in der Einordnung

Beide Stufen enthalten alle Panels und Updates, solange die Software vertrieben wird. Premium ergänzt die Software um die Einordnung durch Bennett Heitjan: jeden Montag ein Vol-Update in der privaten Gruppe „Optionen“, dazu Antworten auf Fragen.

Standard

Der Vergleich wächst mit jeder Messung

1.999 €einmalig, ohne laufende Softwarekosten

Jede Messung bleibt auf dem Rechner und verlängert den Vergleichszeitraum. Perzentile für Skew und Risk Reversal erscheinen ab 20 Handelstagen und werden nach etwa einem Jahr belastbar. Dafür läuft die Software an jedem Handelstag während der US-Sitzung.

  • Alle Panels des Options-Cockpits
  • IV-Perzentil über 52 Wochen ab dem ersten Tag
  • Vergleichszeitraum für Skew und Risk Reversal aus den gespeicherten Messungen
  • Marktdaten aus dem IBKR-Konto, ohne weiteres Datenabo
  • Updates inklusive, solange die Software vertrieben wird

Später zu Premium: Der Festpreis ist dann schon bezahlt, dazu kommt nur das Abo.

Empfohlen

Premium

Jede Woche eingeordnet

1.999 €einmalig, dazu das Abo ab 39 € pro Monat bei 12 Monaten Vorauszahlung

Jeden Montag ordnet Bennett Heitjan in der privaten Gruppe „Optionen“ die Volatilitätslage ein: VIX-Kurve, Skew, Termstruktur und Dealer-Gamma, mit den Zahlen aus der Software. In der Gruppe tauschen sich Optionshändler aus und stellen ihre Fragen.

  • Alles aus Standard
  • Private Gruppe „Optionen“ in der Konvex-Community
  • Jeden Montag ein Vol-Update aus der Software
  • Antworten auf Fragen in der Gruppe, in der Regel binnen zwei Werktagen
  • Ticker-Wünsche mit Vorrang, bei ausreichendem Optionsvolumen

In Vorbereitung, für Premium ohne Aufpreis: die Konvex-Skala mit Perzentilen für Skew, Risk Reversal und Butterfly ab der ersten Messung.

Laufzeit des Abos

12 Monate

39 € pro Monat

Beim Kauf 2.467 € (1.999 € Software und 468 € für 12 Monate). Danach ein neues Jahr für 468 € oder 49 € pro Monat.

Premium für 12 Monate

Monatlich

49 € pro Monat

Beim Kauf 2.048 € (1.999 € Software und der erste Monat), danach 49 € pro Monat, monatlich kündbar.

Premium monatlich

Vor Ablauf der 12 Monate lässt sich das nächste Jahr wieder für 468 € buchen; ohne neue Buchung läuft Premium zu 49 € pro Monat weiter, monatlich kündbar. Nach einer Kündigung läuft die Software als Standard weiter.

Alle Preise inkl. MwSt.

Erweiterbar um EUR Hedging und Fixed Income

Konvex Analytics lässt sich um zwei weitere Einsatzgebiete erweitern. Beide laufen in derselben Installation und sind nur zusammen mit dem jeweiligen Kurs erhältlich, zeitlich unbefristet freigeschaltet und ohne Abonnement. Der Kurs erklärt die Modelle, die Software wendet sie auf das eigene Depot an.

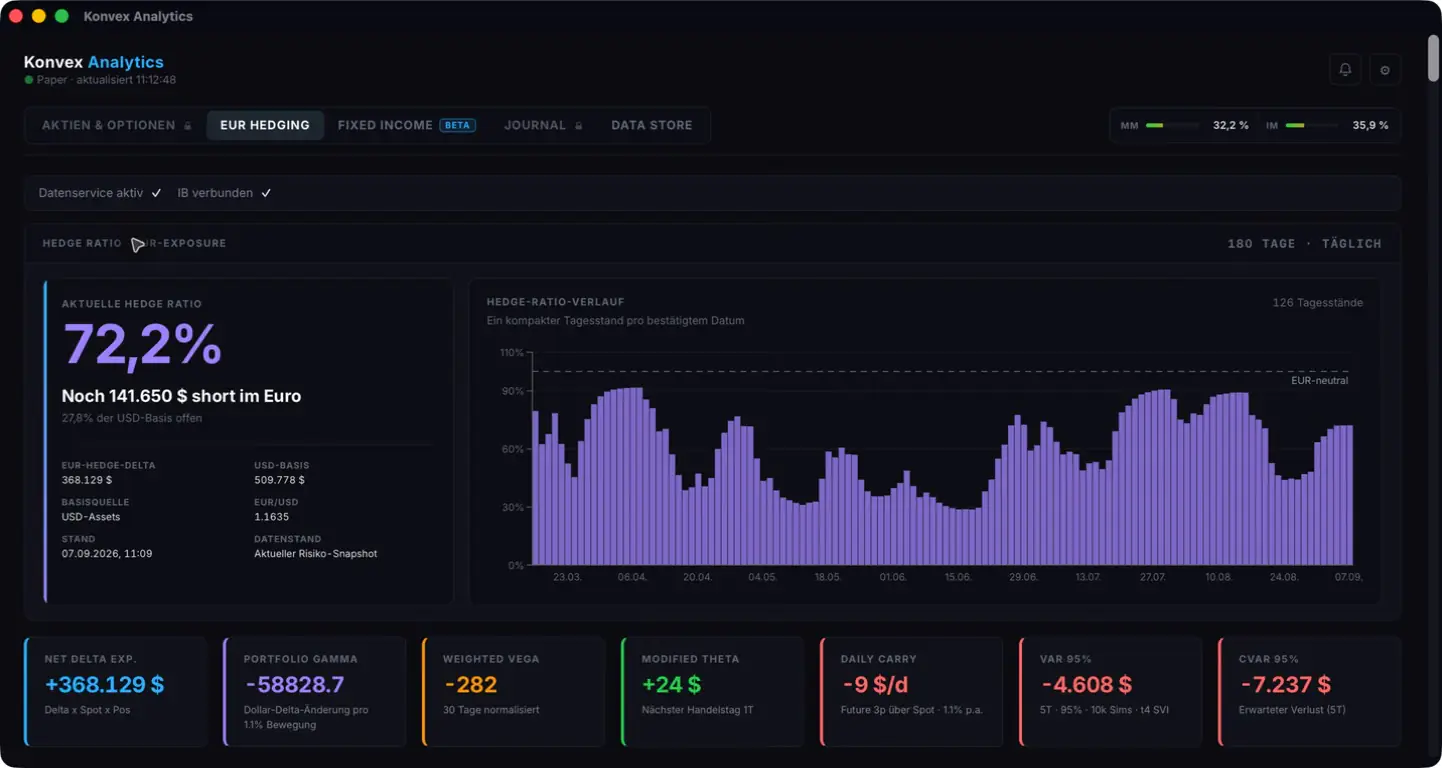
Konvex Analytics für EUR Hedging mit Hedge-Ratio-Verlauf und Risikokennzahlen im Portfolio

Mit dem FX-Hedging-Kurs

Konvex Analytics für EUR Hedging

Das Cockpit für die Steuerung von Währungsrisiken in US-Dollar-Beständen: Hedge-Kompass mit Ziel-Quote, Fair-Value-Band EUR/USD und Szenarioanalyse mit Smile-Repricing. Der Kurs umfasst 7,7 Stunden Video in 28 Videolektionen.

Zum FX-Hedging-Kurs
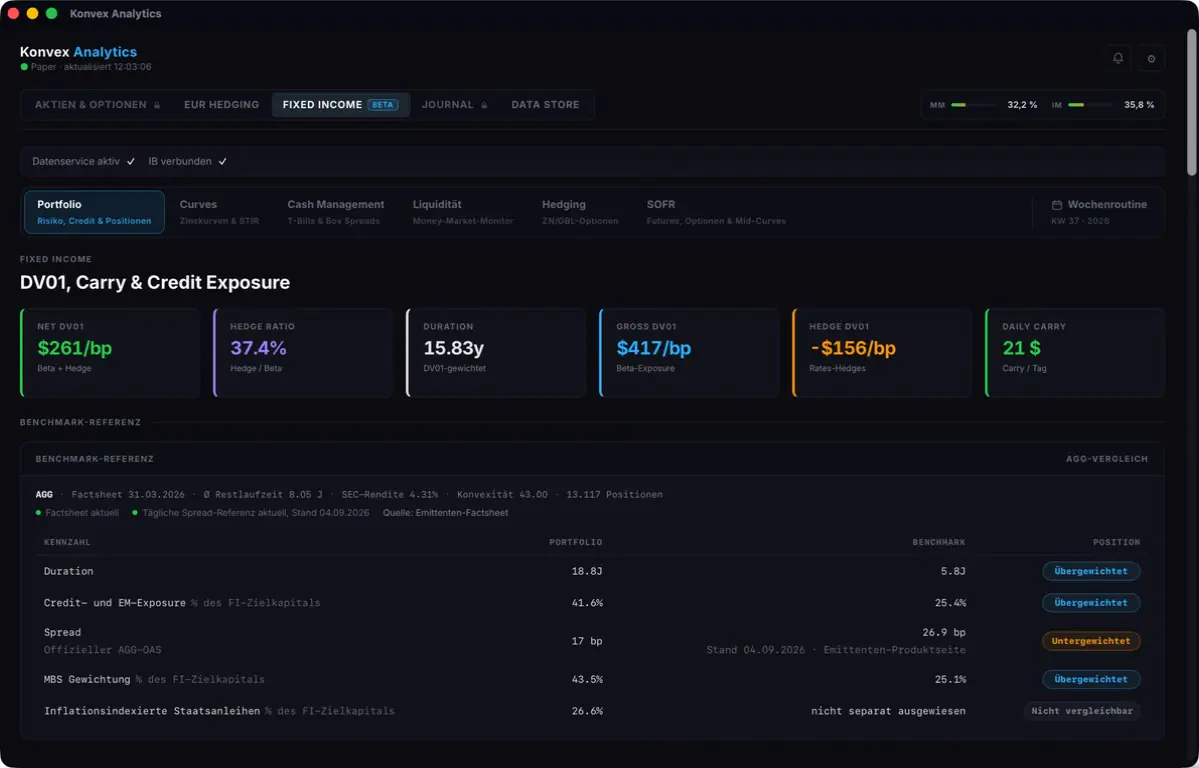
Fixed-Income-Hauptbildschirm mit DV01, Hedge Ratio, Duration, Carry und Benchmark-Vergleich im Portfolio

Mit dem Fixed-Income-Kurs

Konvex Analytics für Fixed Income

Das Anleihe-Cockpit für Zinskurven, Credit und das eigene Portfolio-Risiko: Net DV01, Duration und Carry, SOFR-Zinserwartungen und eine geführte Wochenroutine. Der Kurs umfasst 13,9 Stunden Video in 44 Videolektionen.

Zum Fixed-Income-Kurs

Mit Konvex Analytics für Optionen werden beide Module ausführlicher

Wer EUR Hedging oder Fixed Income schon nutzt, bekommt mit Konvex Analytics für Optionen dort zusätzliche Volatilitäts-Panels für die Optionen auf den Euro-Future und auf die Zins-Futures. Die Freischaltung gilt in derselben Installation.

In EUR Hedging, Optionen auf den Euro-Future

  • Skew im Vergleich der 30-Tage-Risk-Reversal als Perzentil der eigenen Historie
  • Skew Richness weitere Kennzahlen der Flügel, jeweils mit Perzentil
  • IV-Laufzeiten die implizite Vol je Laufzeit gegen die eigene Historie
  • Vol-Dynamik die tägliche Veränderung der Vol, zerlegt in Slide und Lift
  • Skew- und IV/RV-Historie als Zeitreihen

In Fixed Income, Optionen auf ZT, ZF, ZN, ZB und Bund-Future

  • Skew Richness über alle Laufzeiten und Kennzahlen statt nur des 30-Tage-Risk-Reversals
  • IV-Laufzeiten und Vol-Dynamik wie im Optionsmodul, dazu Skew- und IV/RV-Historie
  • Volatility Risk Premium für alle Zins-Futures statt nur für ZN
  • Positionsanalyse der Optionen auf Zins-Futures mit Risk Summary, Delta-Hedge-Diagnostik, Szenario-Matrix und Szenario-Map

Konvex Analytics für Optionen ist einzeln erhältlich und nicht Teil dieser Kurse; die Kurse schalten es nicht frei. In Entwicklung ist außerdem ein Trading-Journal mit IBKR-Sync, Performance-Auswertung und eingefrorenem Markt-Kontext je Trade.

Konvex Analytics funktioniert vollständig ohne KI

Die Analyse- und Berechnungslogik der Desktop-Software arbeitet lokal und deterministisch. Alle Funktionen stehen ohne Claude Code, Codex und zusätzlichen Skill zur Verfügung. Der optionale Skill ist kein Bestandteil des normalen Betriebs. Er wird ausschließlich innerhalb eines vom Nutzer selbst geöffneten externen KI-Dienstes ausgeführt.

DER EIGENE RECHNER TWS Interactive Brokers Positionen & Marktdaten Konvex Analytics rechnet lokal Data Store lokale Datenbanken Millionen Datenpunkte wächst mit der Nutzung Externer KI-Dienst Claude Code · Codex optional · Briefing CLI · read-only Betrieb ohne KI: Daten bleiben lokal optional, vom Nutzer gewählt, read-only kein Brokerzugriff, kein Orderweg
DER EIGENE RECHNER TWS Positionen & Marktdaten Konvex Analytics rechnet lokal Data Store lokale Datenbanken wächst mit der Nutzung Betrieb ohne KI: Daten bleiben lokal CLI · read-only Externer KI-Dienst Claude Code · Codex optional, vom Nutzer gewählt Analysedaten, read-only kein Brokerzugriff, kein Orderweg

Optionales KI-Briefing

Konvex Analytics funktioniert vollständig ohne KI und ohne zusätzlichen Skill. Wer bewusst einen optionalen Konvex-Skill in Claude Code oder Codex startet, kann die mitgelieferte read-only CLI (briefing, position-lab, strategy-tester, event-check, daten-check) strukturiert ansprechen und daraus ein individuelles Markt- und Positions-Briefing erstellen lassen.

Kein KI-Dienst von Konvex

Claude und Claude Code werden von Anthropic, Codex und ChatGPT von OpenAI bereitgestellt. Konvex betreibt weder diese Dienste noch deren Sprachmodelle oder Benutzerkonten. Der optionale Konvex-Skill ist ein Anweisungspaket, das innerhalb des vom Nutzer selbst gewählten Dienstes die lokale read-only CLI anspricht. Konvex erhält dabei weder Chat-Inhalte noch die übertragenen Analysedaten.

Lokal gerechnet

Im normalen Betrieb laufen die Berechnungen auf dem eigenen Rechner. Dabei werden keine Depot-, Positions- oder Analysedaten an einen KI-Dienst übermittelt.

Direkte TWS-Anbindung

Positions-, Konto- und Live-Marktdaten kommen direkt aus der laufenden Trader Workstation, mit den persönlichen IBKR-Marktdatenberechtigungen des Nutzers.

Signierte Installer

macOS ab Version 14 auf Apple Silicon (M1 oder neuer), signiert und von Apple notarisiert; Windows 11 (x64, Intel/AMD), Authenticode-signiert. Maschinengebunden lizenziert.

Automatische Updates

Konvex Analytics wird laufend weiterentwickelt; Updates kommen signiert und automatisch.

Backup & Umzug

Datensicherung und Wiederherstellung direkt in den Einstellungen, auch für den Umzug auf einen neuen Rechner.

Eine Arbeitsoberfläche, alle Module

Eine Installation genügt. Die Anmeldung schaltet frei, was zum eigenen Zugang gehört.

Wie die Berechnungen geprüft werden
  • Nur damals verfügbare Daten: Prognosen werden ausschließlich mit Informationen berechnet, die zum jeweiligen Zeitpunkt bekannt waren. Werte aus dem Schätzzeitraum sind getrennt gekennzeichnet.
  • Geprüfte Volatilitätsmodelle: SVI-Fits werden je Laufzeit auf statische Arbitrage geprüft. Bei Earnings trennt das Modell erwartete Kurssprünge von der übrigen Schwankung.
  • Datenqualität sichtbar: Der Data Store und modulspezifische Hinweise zeigen Datenalter, Lücken und Abdeckung.
  • Keine doppelten Importe: IBKR-Kontoauszüge werden archiviert und beim Import auf bereits vorhandene Einträge geprüft.

Häufige Fragen

Was kostet Konvex Analytics für Optionen?

Standard kostet einmalig 1.999 €, ohne laufende Softwarekosten. Premium kostet denselben Festpreis und dazu 39 € pro Monat bei 12 Monaten Laufzeit: Beim Kauf sind 2.467 € fällig, 1.999 € und 468 € für das erste Jahr. Monatlich kostet Premium denselben Festpreis und 49 € pro Monat, monatlich kündbar: Beim Kauf sind 2.048 € fällig. Alle Preise inkl. MwSt.

Was unterscheidet Standard und Premium?

Beide Stufen enthalten alle Panels des Options-Cockpits und Updates, solange die Software vertrieben wird. Standard baut den Vergleichszeitraum für Skew und Risk Reversal aus den gespeicherten Messungen auf: Perzentile erscheinen ab 20 Handelstagen und werden nach etwa einem Jahr belastbar, wenn die Software an jedem Handelstag während der US-Sitzung läuft. Premium enthält dazu die private Gruppe „Optionen“ mit einem Vol-Update jeden Montag, Antworten auf Fragen und Vorrang bei Ticker-Wünschen. Die Konvex-Skala ist in Vorbereitung und kommt für Premium ohne Aufpreis hinzu.

Worauf beruht die Konvex-Skala?

Die Konvex-Skala ist in Vorbereitung und kommt für Premium ohne Aufpreis hinzu. Sie beruht auf den täglichen Live-Messungen von Konvex Investment für US-Aktien- und Indexoptionen samt VIX und wächst mit jeder Woche. Übertragen werden nur die Skala und Modellparameter, keine Kurse und keine Verläufe. Die Marktdaten der Software kommen weiter ausschließlich aus dem eigenen IBKR-Konto.

Wie läuft Premium nach den ersten 12 Monaten weiter?

Vor Ablauf kommt eine Erinnerung, und das nächste Jahr lässt sich für 468 € buchen. Ohne neue Buchung läuft Premium zu 49 € pro Monat weiter und ist monatlich kündbar. Nach einer Kündigung läuft die Software als Standard weiter; die gespeicherten Messungen bleiben auf dem Rechner, der Zugang zur Gruppe „Optionen“ endet mit dem bezahlten Zeitraum.

Ist Konvex Analytics für Optionen in einem Kurs enthalten?

Nein. Konvex Analytics für Optionen ist einzeln erhältlich, ohne Kurs. Es ist nicht Bestandteil des FX-Hedging- oder des Fixed-Income-Kurses, und diese Kurse schalten es nicht frei.

Welche Voraussetzungen hat Konvex Analytics?

Ein Konto bei Interactive Brokers (IBKR Pro) und die Trader Workstation (TWS). Konvex Analytics liest Positionen und Marktdaten aus der laufenden TWS-Instanz auf dem eigenen Rechner. Für Optionen auf US-Aktien und ETFs braucht es die IBKR-Marktdatenabos OPRA und die Kurse der Basiswerte, für SPX und VIX zusätzlich die Cboe-Indizes. Eine KI oder ein KI-Skill ist nicht erforderlich.

Welche IBKR-Marktdatenabos braucht Konvex Analytics für Optionen?

Die Abos, mit denen US-Optionen in der TWS schon live laufen: bei IBKR das US Equity and Options Add-On Streaming Bundle mit OPRA und den Kursen von NYSE, AMEX und NASDAQ, aufbauend auf dem US Securities Snapshot and Futures Value Bundle. Damit laufen die Auswertungen für Optionen auf US-Aktien und ETFs. Für SPX und VIX kommt Cboe Streaming Market Indexes hinzu, für die VIX-Terminkurve und die Regime-Einordnung CFE (Top of Book genügt), für RUT RussellTick Indices. Titel an anderen Börsen brauchen das Abo der jeweiligen Börse. Fehlt ein Abo, nennt das betroffene Panel es; bis dahin zeigt die Software verzögerte Kurse, soweit IBKR sie anbietet. Im Client Portal müssen außerdem der Status „Non-Professional“ und das Market Data API Acknowledgement bestätigt sein. Die Preise legt IBKR fest.

Braucht es ein Datenabo bei einem anderen Anbieter?

Nein. Konvex Analytics für Optionen nutzt die Marktdatenabos im IBKR-Konto. Volatilitätsflächen, Skew-Verläufe, Open Interest und beim SPX das Dealer-Gamma entstehen daraus lokal auf dem Rechner. Ergänzende Tagesschlusskurse und Indexreihen lädt die Software ohne Zusatzkosten direkt bei externen Quellen.

Auf welchen Systemen läuft Konvex Analytics?

macOS ab Version 14 auf Apple Silicon (M1 oder neuer); Windows 11 mit 64-Bit-Prozessor von Intel oder AMD (x64). Intel-Macs werden nicht unterstützt. Die Mac-Anwendung ist signiert und notarisiert, die Windows-Anwendung Authenticode-signiert.

Lässt sich Konvex Analytics um EUR Hedging und Fixed Income erweitern?

Ja. Beide laufen in derselben Desktop-Software und sind zusammen mit dem jeweiligen Kurs erhältlich, zeitlich unbefristet und ohne Abonnement: Konvex Analytics für EUR Hedging mit dem FX-Hedging-Kurs, Konvex Analytics für Fixed Income mit dem Fixed-Income-Kurs.

Was bringt Konvex Analytics für Optionen in EUR Hedging und Fixed Income?

Wer EUR Hedging oder Fixed Income nutzt, bekommt mit Konvex Analytics für Optionen dort zusätzliche Volatilitäts-Panels für die Optionen auf den Euro-Future und auf die Zins-Futures: Skew-Kennzahlen mit Perzentil, IV-Laufzeiten, Vol-Dynamik sowie Skew- und IV/RV-Historie. In Fixed Income kommen die Volatility Risk Premium für alle Zins-Futures und die Positionsanalyse der Optionen mit Risk Summary, Delta-Hedge-Diagnostik, Szenario-Matrix und Szenario-Map hinzu. Die Freischaltung gilt in derselben Installation.

Wie funktioniert die Freischaltung?

Die Anmeldung erfolgt mit dem Konvex-Konto. Freigeschaltet wird, was zum eigenen Zugang gehört; alle übrigen Teile zeigen eine Vorschau.

Benötigt Konvex Analytics eine KI oder einen KI-Skill?

Nein. Konvex Analytics funktioniert vollständig ohne KI und ohne zusätzlichen Skill. Optional können interessierte Nutzer einen Konvex-Skill in Claude Code oder Codex einsetzen, um die lokale, read-only CLI strukturiert anzusprechen. Nur bei diesem freiwillig gestarteten Zusatzprozess werden die vorher genannten Kennzahlen an den gewählten KI-Dienst übermittelt.

Wer stellt den optionalen KI-Dienst bereit?

Nicht Konvex. Claude und Claude Code werden von Anthropic, Codex und ChatGPT von OpenAI bereitgestellt. Der Nutzer öffnet und verwendet diesen externen Dienst im eigenen Benutzerkonto. Konvex stellt lediglich ein optionales Anweisungspaket für die lokale read-only CLI bereit, betreibt keine eigene KI-Oberfläche und erhält weder die Chat-Inhalte noch die an den gewählten KI-Dienst übertragenen Analysedaten.

Woher kommen die Marktdaten, und was passiert mit ihnen?

Positions-, Konto- und Live-Marktdaten kommen direkt aus der eigenen TWS und den persönlichen IBKR-Marktdatenberechtigungen. Ergänzende EOD-, Makro- und Referenzreihen ruft Konvex Analytics direkt bei externen Datenquellen ab, etwa CFTC, EZB und Fed. Depot-, Positions- und Handelsdaten werden lokal verarbeitet und nicht an diese Quellen übertragen; Konvex erhält, sammelt, verteilt oder verkauft keine Marktdaten.

Welche Daten verlassen den eigenen Rechner?

Im normalen Betrieb werden keine Depot-, Positions- oder Analysedaten an einen KI-Dienst übermittelt. Konvex Analytics funktioniert vollständig ohne KI. Nur wenn ein Nutzer freiwillig einen optionalen Konvex-Skill in Claude Code oder Codex startet, werden die vorab bezeichneten Kennzahlen an den gewählten KI-Dienst übertragen. Je nach Skill können dazu Depotwert, Positionen, Greeks, Risikokennzahlen, Qualitätskennzahlen und Wertpapiersymbole gehören. Kontonummern, Tokens und Zugangsdaten sind nicht Bestandteil dieser Übermittlung.

Wie kommen Updates?

Konvex Analytics prüft beim Start automatisch auf signierte Updates. Die Aktualisierung zeigt den Fortschritt an. Für Konvex Analytics für Optionen sind Updates in Standard und Premium enthalten, solange die Software vertrieben wird. Für EUR Hedging und Fixed Income kommen Updates ohne Aufpreis.

Konvex Analytics für Optionen

Die TWS liefert die Zahlen. Konvex Analytics ordnet sie ein. Einzeln erhältlich und ohne Kurs: Standard für einmalig 1.999 €, Premium mit wöchentlichem Vol-Update und Optionen-Gruppe zusätzlich ab 39 € pro Monat bei 12 Monaten Vorauszahlung.

Standard und Premium vergleichen